

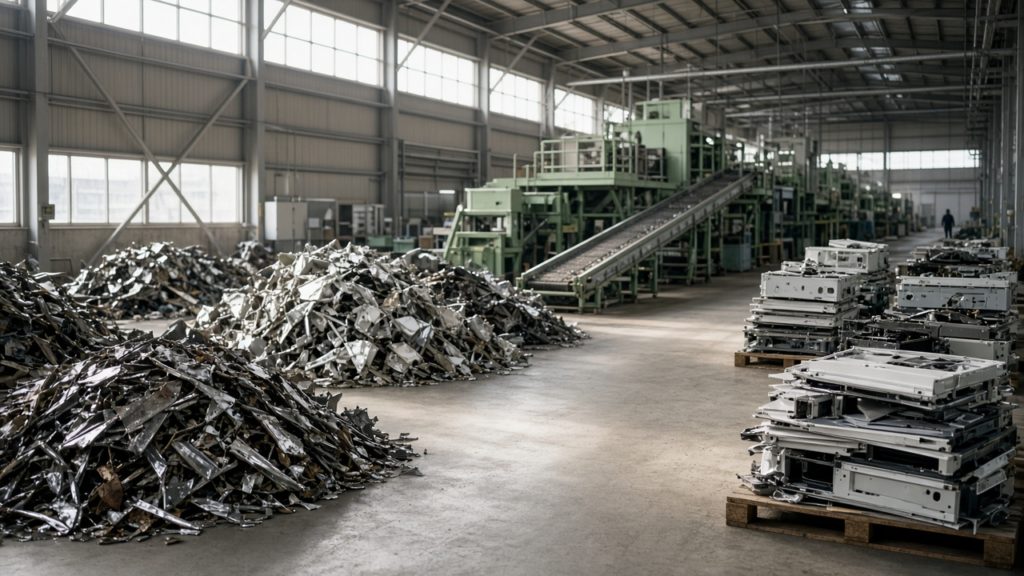
2017年7月18日、中国は世界貿易機関(WTO)に一通の通知を送りました。生活由来の廃プラスチックや繊維くずなど4種類・24品目の固体廃棄物について、その年の年末までに輸入を禁止するという内容です。実施は同年12月31日。世界の廃プラスチックの半分以上を受け入れていた「出口」が、半年足らずで閉じました。日本からは年間70万トン超の廃プラスチックが海外へ流れていましたが、行き先を失ったことをきっかけに、国内の資源循環(静脈)産業は法制度・担い手・投資先を組み替えることになります。家電・自動車・繊維で担い手の顔ぶれは異なり、許認可のハードルも分野ごとに差があります。まずは、その違いを押さえておくことが大切です。多業界で新規事業を検討する読者に向け、この産業を一次統計で描き直します。
2017年12月31日、中国が資源循環の「出口」を閉じた日
中国政府は2017年7月18日、WTOに対し、環境保護と人の健康保全を理由に「洋垃圾(海外ごみ)」の輸入を禁止する方針を通知しました。対象は生活由来の廃プラスチック、未選別の古紙、繊維くず、バナジウムスラグの4類24種。実施期限は同年12月31日で、翌2018年からは事実上ゼロに近い水準まで輸入が絞られています。中国国務院弁公庁が同年7月に出した実施方針「禁止洋垃圾入境推進固体廃棄物進口管理制度改革実施方案」には、「2019年年末までに、国内資源で代替可能な固体廃棄物の輸入も段階的に停止する」という一文もあり、単発の措置ではなく数年がかりの構造転換として設計されていたことが分かります。
日本を含む先進国は、この四半世紀、国内でリサイクルを完結させないまま、人件費の安い中国へ廃プラスチックや古紙を送り続けてきました。2016年に日本が中国(香港経由を含む)へ輸出した廃プラスチックは、その年の総輸出量のうち8割超を占めていたとする分析もあります。受け皿が消えたことで、静脈産業(廃棄物の収集・運搬・再資源化を担う、経済の川下にあたる産業)は、輸出という選択肢を前提にした設計から作り直しを迫られました。
静脈産業を支える4つの制度とは(家電・自動車・繊維・プラスチック)
日本で「誰が、何を、どう引き取るか」を定めている制度は、対象によって別々に組み立てられています。家電4品目は2001年施行の家電リサイクル法(特定家庭用機器再商品化法)、自動車は2005年施行の自動車リサイクル法、プラスチック製品全般は2022年施行のプラスチック資源循環促進法が担い、繊維製品だけはまだ専用の法律を持ちません。同じ「リサイクル業者」という言葉でも、扱う許可や義務がまったく違う相手を指してしまう場合があります。
| 対象 | 制度 | 施行 | 主な担い手 |
|---|---|---|---|
| 家電4品目 | 家電リサイクル法(特定家庭用機器再商品化法) | 2001年4月 | 小売業者・製造業者等・家電リサイクルプラント |
| 自動車 | 自動車リサイクル法 | 2005年1月 | 引取業者・フロン類回収業者・解体業者・破砕業者 |
| プラスチック製品全般 | プラスチック資源循環促進法 | 2022年4月 | 排出事業者・市区町村・製造/販売事業者 |
| 繊維製品 | 法律なし(検討会・ガイドラインが先行) | 2023年9月報告書 | 経済産業省・環境省・繊維事業者の任意の取組 |
出典:各法令・環境省サステナブルファッションページに基づき当社整理。この4つを並べると、繊維だけが「義務」ではなく「任意の取組」の段階にとどまっていることが見えます。
輸出143万トンが68万トンへ。中国後の5年でできた新しい行き先とは
財務省貿易統計によると、日本の廃プラスチック(HSコード3915)輸出量は2013年の168万トンをピークに減少を続けています。中国の禁輸が通知された2017年は143.1万トンで、このうち52.3%にあたる約74.9万トンが中国向けでした。禁輸が実施された翌2018年には100.8万トンまで落ち、2022年には56万トン台まで縮小しています。
行き先を失った廃プラスチックは、まずタイ・マレーシア・ベトナム・台湾へ流れました。ジェトロの分析では、2018年上半期の輸出量上位はタイ・マレーシア・ベトナム・台湾が占め、いずれも前年同期比で大きく伸びています。ただしこれらの国・地域も2018年以降、汚染度の高い廃プラスチックの輸入規制を相次いで導入し、2021年1月にはバーゼル条約の附属書改正が発効して、汚れた廃プラスチックの輸出入には相手国の事前同意が必要になりました。
直近の動きは少し様子が違います。2024年の廃プラスチック輸出量は68.3万トンで、前年比12.7%増と2年連続の増加になりました。平均単価もキロ66.7円と過去最高を記録しています。輸出先を選び、価格の合う相手にだけ送る形に、この7年で市場が組み替わったと読めます。
プラスチック資源循環促進法。「諸外国の輸入規制強化」が条文の前提になった2022年とは
中国の禁輸から4年後の2021年6月11日、「プラスチックに係る資源循環の促進等に関する法律」が公布され、2022年4月1日に施行されました。環境省・経済産業省が作成した制度説明資料には、この法律の背景として「プラスチックごみ問題、気候変動問題、諸外国の廃棄物輸入規制強化等への対応を契機として」という一文が明記されています。輸出に頼れなくなった分を国内での資源循環に置き換える制度として設計されたことが、条文の前提部分から読み取れます。
この法律は、家電や自動車のような単一の対象物ではなく、プラスチックを使うほぼすべての製品を横断的に対象にしている点が特徴です。市区町村には分別収集・再商品化の努力義務、前年度のプラスチック使用製品産業廃棄物の排出量が250トン以上の「多量排出事業者」には排出抑制・再資源化の計画策定義務が課され、著しく不十分な場合は勧告・公表・命令の対象になります。
新規事業の「決め方」を、メールで。
市場の見極め方・撤退基準・成功事例のノウハウを毎週お届けします(無料)。 どんな内容か見る →
家電4品目の担い手とは(指定引取場所319カ所とリサイクルプラント46カ所)
家電リサイクル法が対象にするのは、エアコン、テレビ(ブラウン管・液晶・プラズマ・有機EL)、電気冷蔵庫・冷凍庫、電気洗濯機・衣類乾燥機の4品目です。2024年度からは有機ELテレビも対象に加わりました。
小売業者から指定引取場所へ
まず小売業者が排出者から廃家電を引き取り、製造業者等(メーカー・輸入業者)が設置する指定引取場所へ引き渡します。指定引取場所は2025年6月現在で全国319カ所あります。
指定引取場所からプラントへ
指定引取場所に集まった廃家電は、家電リサイクルプラント(全国46カ所、同時点)へ運ばれて再商品化されます。指定引取場所とプラントはいずれも製造業者等が設置・指定する仕組みです。中小企業がこの領域で関われるとすれば、小売側の引取り実務か、プラントへの部材供給・運搬委託といった周辺の仕事になります。2024年度に指定引取場所で引き取られた廃家電4品目は約1,458.3万台で、前年度から0.9%増え、高水準が続いています。
再商品化率93%が示すもの。法定基準を上回り続ける5品目の実績とは
法定の再商品化基準は2015年度(平成27年度)に大きく引き上げられ、エアコンは70%から80%へ、洗濯機・衣類乾燥機は65%から82%へと変わりました。それから10年近く経った2024年度の実績を見ると、5品目すべてで法定基準を上回っています。
| 品目 | 法定基準(2015年度〜) | 2024年度実績 |
|---|---|---|
| エアコン | 80% | 93% |
| ブラウン管テレビ | 55% | 72% |
| 液晶・有機EL・プラズマテレビ | 74% | 85% |
| 冷蔵庫・冷凍庫 | 70% | 80% |
| 洗濯機・衣類乾燥機 | 82% | 93% |
ここで注意したいのは、この数字が「捨てられた家電のうち何割が資源化されたか」という回収率ではなく、「指定引取場所に持ち込まれた廃家電のうち何割が再商品化されたか」という処理効率を示す数字だという点です。回収率と再商品化率は分母が異なるため、混同しないよう区別して読む必要があります。出荷台数を分母にした実際の回収率は令和5年度で70.4%にとどまっており、混同すると業界の課題を見誤ります。93%という数字は「9割が資源に戻っている」ではなく、「持ち込まれたものの9割超を資源化する技術水準にある」という意味です。
自動車リサイクル法の4つの持ち場とは(11万8,984者から3万7,737者への集約)
引取から破砕までの4段階
自動車リサイクル法は、使用済自動車が資源になるまでの工程を4つの持ち場に分けています。引取業者が所有者から車を引き取り、フロン類回収業者がエアコンの冷媒を回収し、解体業者がエンジンや有用部品を外し、破砕業者がシュレッダーで金属を回収する、という順番です。いずれも都道府県知事(または政令市長)の登録・許可が必要で、無登録営業は罰則の対象になります。
事業者数、18年で3分の1以下に
環境省の集計では、法が施行された2005年1月時点で、この4区分の事業者は合計118,984者(引取業者88,122・フロン類回収業者23,387・解体業者6,251・破砕業者1,224)でした。それが2023年3月末(令和4年度末)には合計37,737者(引取業者24,235・フロン類回収業者8,210・解体業者4,273・破砕業者1,019)まで減っています。
| 区分 | 2005年1月(法施行時) | 2023年3月末(令和4年度末) |
|---|---|---|
| 引取業者 | 88,122者 | 24,235者 |
| フロン類回収業者 | 23,387者 | 8,210者 |
| 解体業者 | 6,251者 | 4,273者 |
| 破砕業者 | 1,224者 | 1,019者 |
| 合計 | 118,984者 | 37,737者 |
出典:環境省「自動車リサイクル法の施行状況」。同一事業者が複数の自治体で登録を受けている場合は重複計上されるため、実際の事業者数はこれより少ない可能性があります。それでも18年で3分の1以下という減り方は、業界の淘汰・集約が想定より速く進んだことを示しています。破砕くず(ASR、自動車破砕残さ)には2015年度以降70%以上という再資源化基準が課され、各社の実績は96%台まで上がっています。2026年4月には、解体業者や破砕業者がASRになる前に樹脂やガラスを回収した場合に経済的インセンティブを与える「資源回収インセンティブ制度」が経済産業省・環境省のもとで始まりました。数を減らしてきた事業者を、量ではなく回収の精度で稼がせる方向へ、制度が誘導を始めています。
繊維だけ「法」がない20年。EUのエコデザイン規則が動かした2023年とは
家電・自動車・プラスチックに専用の法律がある一方、繊維製品には資源循環を義務づける法律がありません。経済産業省と環境省は2023年1月に「繊維製品における資源循環システム検討会」を設置し、同年9月に報告書をまとめました。論点は回収、分別・繊維再生、設計・製造、販売の4つで、いずれも制度化ではなく取組の方向性の整理にとどまっています。産業構造審議会製造産業分科会の繊維産業小委員会はこれを受け、2024年6月25日に「繊維産業におけるサステナビリティ推進等に関する議論の中間とりまとめ」を公表し、「繊維製品の環境配慮設計ガイドライン」と「繊維・アパレル産業における環境配慮情報開示ガイドライン」を策定しました。
この動きを後押ししているのは、やはり海外の規制です。EUは2024年7月、ほぼすべての製品にエコデザイン要求事項を課す「エコデザイン規則(ESPR)」を施行し、繊維を優先的に検討する製品グループの一つに位置づけました。環境省の資料は2025年4月公表のEU作業計画をもとに「委任法は2026年公表、発効はその18カ月後で2027〜2028年ごろ施行」という見通しを示していましたが、欧州委員会の最新の公式スケジュールでは、繊維向け委任法の採択目標が2027年第4四半期に後ろ倒しされています。義務化が日本より欧州で先に始まる方向自体は変わっていません。日本の繊維産業がガイドラインの段階からJIS化・国際規格化まで進もうとしているのは、その欧州市場で自社の設計方針が通用しなくなることへの備えという面があります。
新規事業の「決め方」を、メールで。
市場の見極め方・撤退基準・成功事例のノウハウを毎週お届けします(無料)。 どんな内容か見る →
静脈産業は65.6兆円市場とは(環境省集計の内訳と、2030年目標80兆円)
環境省が2026年6月29日に公表した「環境産業の市場規模・雇用規模等に関する報告書」(2024年調査結果)によると、国内の環境産業全体の市場規模は136兆2,251億円(前年比3.0%増)でした。このうち「廃棄物処理・資源有効利用」分野——本稿でいう静脈産業にあたる区分——は65.6兆円で、前年比1.7%増となっています。都市ごみ処理装置や事業系廃棄物処理装置など、設備更新に伴う官公需要の増加が伸びを支えました。
政府は2024年8月に閣議決定した第五次循環型社会形成推進基本計画で、2030年までに循環経済関連ビジネスの市場規模を「現在の約50兆円から80兆円以上」に引き上げる目標を掲げています。経済産業省も2020年5月の「循環経済ビジョン2020」を経て2023年3月31日に「成長志向型の資源自律経済戦略」を策定し、同年9月に会員募集を始め、12月22日に307者の参画で「サーキュラーパートナーズ」を発足させました。集計方法は環境省と経済産業省で異なりますが、両省とも静脈産業を成長産業として位置づけ直す方向は揃っています。
静脈産業・要点数値(2024年時点)
65.6兆円 廃棄物処理・資源有効利用分野の市場規模(前年比1.7%増)|80兆円 政府が掲げる2030年の循環経済関連ビジネス市場目標(現在は約50兆円)|24万8,458件 産業廃棄物処理業の許可件数(令和6年4月1日現在)
産業廃棄物処理業24万8,458件。収集運搬と処分で分かれる参入の注意点
静脈産業に加わる入口となる代表的な許可が、廃棄物処理法に基づく産業廃棄物処理業です。環境省の調査では、令和6年4月1日時点の許可件数は248,458件で、前年度から6,552件増えています。特別管理産業廃棄物処理業も23,843件で505件増加しました。件数だけ見ると新規参入は活発ですが、内訳を分けると事情が変わります。
許可は「収集運搬業」と「処分業」に分かれ、廃棄物処理法第14条に基づき、積み込みを行う都道府県と荷下ろしを行う都道府県、双方の知事(または政令市長)の許可が必要です。通過するだけの都道府県では許可は要りません。収集運搬業は車両と保管場所があれば要件を満たせるため参入しやすく、件数の増加もこの区分が中心とされています。一方の処分業は、破砕・焼却・埋立といった処理施設そのものへの投資が前提になり、施設の設置許可を別途取る必要もあるため、収集運搬業と同じ感覚では始められません。
新規許可を取る前に確認したい3つの点 ①積込み地・荷下ろし地の両方の自治体で許可が必要か(通過するだけの都道府県は不要) ②新規許可申請の手数料は自治体ごとにかかる(収集運搬業は標準81,000円、更新は73,000円) ③欠格要件(廃棄物処理法14条5項)は申請者本人だけでなく役員・5%以上の主要株主・政令使用人も対象になる
中小製造業が静脈産業に入るなら、最初に取る許可はどれか
ここまでの数字をつなげると、施設投資が小さい収集運搬業は、許可件数の増え方からみても参入障壁が相対的に低い区分です。都道府県知事の許可と車両・保管場所がそろえば、数カ月で開業に至る例もあります。家電や自動車のように担い手があらかじめ決まっている領域では、指定引取場所やリサイクルプラントへの部材供給・運搬委託という周辺の仕事に回る形になりますし、繊維のようにまだ法制度が固まっていない領域では、経済産業省の検討会やガイドライン策定に加わり、制度の初期段階から関わるという選択肢も出てきます。
許可申請では、欠格要件(廃棄物処理法14条5項)の確認と、都道府県ごとの講習・経理・施設基準の充足が要件になります。禁輸から8年で輸出余地が細い以上、国内の収集・処分のどこに供給不足が残るかが争点になります。
よくある質問
Q. 静脈産業とは何ですか。
廃棄物の収集・運搬・解体・破砕・再資源化など、モノの流れの下流を担う産業の総称です。原材料をつくる「動脈産業」に対する言い方で、行政資料でも使われています。家電・自動車・プラスチック・繊維のリサイクルは、いずれも静脈産業の一部です。
Q. 中国が輸入を禁止したのはもう昔の話で、今は関係ないのでは。
禁輸自体は2017年末の出来事ですが、影響は今も続いています。2024年の輸出量は68.3万トンまで回復しましたが、2013年のピーク(168万トン)の半分にも届いていません。プラスチック資源循環促進法という国内制度も、この禁輸を契機に生まれました。
Q. 家電や自動車のリサイクルは、中小企業が自由に始められますか。
指定引取場所や家電リサイクルプラントは製造業者等が設置・指定するものです。中小企業は、まずは収集運搬業の許可を取って周辺の運搬・部材供給を担う形から入るのが大切です。
Q. 繊維製品のリサイクルに義務はないのですか。
2026年時点で、繊維製品の資源循環を義務づける専用の法律はありません。経済産業省・環境省の検討会がまとめたガイドラインに沿った任意の取組が中心です。ただしEUのエコデザイン規則(ESPR)は繊維を優先製品グループに位置づけており、委任法の採択目標は欧州委員会公表のスケジュールで2027年第4四半期(当初見通しの2026年から後ろ倒し)です。義務化は海外から先に進む可能性があります。
Q. 産業廃棄物処理業の許可は、1つ取れば全国で使えますか。
使えません。廃棄物処理法に基づき、収集運搬であれば積み込み地と荷下ろし地、双方の都道府県(または政令市)ごとに許可が必要です。処分業も許可を出す自治体単位で施設基準の審査を受けます。
主な出典
WTO「G/TBT/N/CHN/1211」(2017年7月18日通報)/中国国務院弁公庁「国弁発〔2017〕70号 禁止洋垃圾入境推進固体廃棄物進口管理制度改革実施方案」(2017年7月)/財務省貿易統計(品別国別表・廃プラスチック HSコード3915)/ジェトロ「行き場を失う日本の廃プラスチック」(2019年)/国立環境研究所「プラスチックの輸出入規制とリサイクル」(2023年2月)/プラジャーナル「廃プラの輸出単価・輸出量」(2025年3月・2024年年間集計)/環境省・経済産業省「プラスチックに係る資源循環の促進等に関する法律について」制度説明資料/環境省「家電リサイクル法に基づくリサイクルの実施状況等について」(中央環境審議会資料)/環境省報道発表「令和5年度における家電リサイクル実績について」/e-Gov法令検索「特定家庭用機器再商品化法施行令」/環境省「自動車リサイクル法の施行状況」(中央環境審議会資料)/経済産業省・環境省「使用済自動車に係る資源回収インセンティブ制度」案内ページ/環境省「繊維製品における資源循環ロードマップの進捗」/環境省サステナブルファッション「審議会・検討会等」ページ/欧州委員会「Textile apparel(Digital Product Passport)」ページ(Indicative implementation timeline、2026年9月確認)/経済産業省報道発表「『成長志向型の資源自律経済戦略』を策定しました」(2023年3月31日)/環境省「環境産業の市場規模・雇用規模等に関する報告書の公表について」(2026年6月29日・2024年調査結果)/環境省「令和5年版 環境・循環型社会・生物多様性白書」/環境省報道発表「産業廃棄物処理施設の設置、産業廃棄物処理業の許可等に関する状況(令和5年度実績等)について」/廃棄物処理法(e-Gov法令検索)・茨城県/福井県/静岡県/長崎県 各公式ページ(許可基準・申請手数料)。
セルウェルは市場調査・マーケティング支援の会社として、国内市場のデータ整備から商品戦略の実装まで一貫して支援しています。検討中のテーマがどこまで固まっているかを短時間で確かめたい方は事業化スコア診断(無料)を、個別のご相談はお問い合わせからお気軽にどうぞ。
※2026年8月時点の情報をもとに作成しています。監修:森英朗。
続けて読む
 新規事業・イノベーションNTTデータは海外6割、富士通とNECは国内DXで稼ぐ。2026年3月期決算に残る「2025年の崖」の実数
 新規事業・イノベーション警備大手2社の決算比較【2026年版】|機械警備1,840億円・常駐警備1,387億円の内訳を読む
 新規事業ENEOS・出光興産・コスモエネルギー 2026年3月期決算比較|原油急騰の「在庫影響」と非燃料事業の実像
 新規事業・イノベーション自動運転レベル4の役割分担|完成車・センサー・マップデータと、地方バスの採算線を誰が取るのか
 新規事業・イノベーション任天堂76.9%、カプコン67.2%|ゲーム3社の海外売上が映す、ヒット依存とIP多角化の差
 BtoC海外63.9%、36.6%、13.7%――味の素・日清食品HD・明治の決算を分けた比率【2026年3月期】
その企画、いま投資する価値はあるか。
10問・無料3分の「事業化スコア診断」で、調査・事業化に進む前の投資判断を可視化します。