

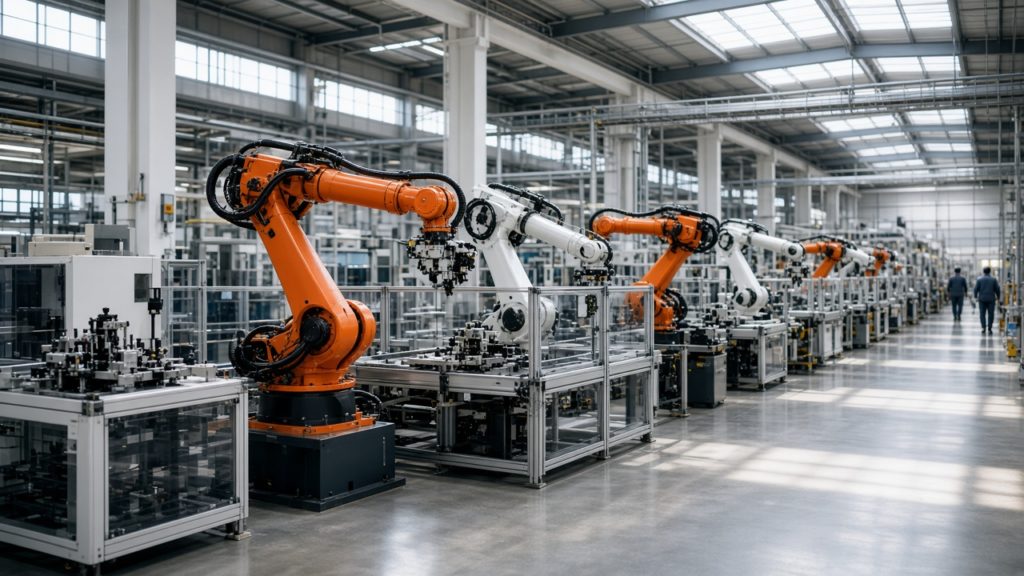
2024年に世界で稼働を始めた産業用ロボットは542,076台。そのうち295,045台、54%が中国1カ国に集中しました。一方で日本国内では、自動車製造業向けの出荷が縮み、輸出だけが伸びるというねじれが続いています。安川電機・川崎重工業・不二越——日本を代表する3社の直近の決算を並べると、売上は伸びても利益が縮む会社と、受注そのものが伸びている会社が混在しており、「日本メーカーが中国に追われている」という一言では説明できない受注構造の変化が見えてきます。
世界に542,076台、その54%が中国に集中した2024年の設置台数
国際ロボット連盟(IFR)が2025年9月に公表した「World Robotics 2025」によると、2024年に世界で稼働を始めた産業用ロボットは542,076台で、2021年以来4年連続で50万台を超えました。国別では中国が295,045台(前年比+7%)で世界の54%を占め、単独で世界の半分を超える唯一の国です。日本は44,453台(同▲4%)で世界の8%、以下、米国6%、韓国6%、ドイツ5%と続き、上位5カ国で世界全体の80%(431,240台)を占めています。稼働中ロボットの累積台数(保有台数、2024年時点4,663,698台)でも中国は2,027,190台に達し、世界の43%を占めます。設置の重心は、日欧米が分け合う構図から、中国1カ国と残り全員という形に変わりました。
| 国・地域 | 2024年設置台数 | 世界シェア | 前年比 |
|---|---|---|---|
| 中国 | 295,045台 | 54% | +7% |
| 日本 | 44,453台 | 8% | ▲4% |
| 米国 | 34,164台 | 6% | ▲9% |
| 韓国 | 30,596台 | 6% | ▲3% |
| ドイツ | 26,982台 | 5% | ▲5% |
出典:IFR「World Robotics 2025」(2025年9月25日公表・2024年実績)。上位5カ国で世界全体の80%(431,240台)を占める。
1969年、川崎重工業が「国産第一号」を送り出した日
日本の産業用ロボットの起点は、1968年6月に川崎航空機工業(現・川崎重工業)が機械事業部内に「IR(Industrial Robot)国産化推進室」を設置したところにあります。同年10月に米国ユニメーション社と技術提携を締結し、1969年、日本初の国産産業用ロボット「川崎ユニメート2000型」の商業生産を開始しました。自動車業界の溶接工程で人手不足が深刻化していた時期で、熟練溶接工10人分の作業を1台でカバーできる点が評価され、1980年には出荷累計1,000台を突破。この年は同社の社史で「普及元年」と位置づけられています。川崎重工業はこの実績を土台に、現在は「精密機械・ロボット」事業として油圧機器とロボットを両輪で展開する事業構造を築いています。
1977年、安川電機が油を捨てて選んだ全電気式という道
安川電機は1915年に電機メーカーとして創業し、モーターとその応用を軸に事業を育てる中で、1970年代に入って産業用ロボットの開発に着手しました。当時の主流は米国発の油圧駆動方式でしたが、同社は得意分野である電動モーター制御技術を応用し、1977年に日本初の全電気式産業用ロボット「MOTOMAN-L10」を発表します。油圧式に比べて位置・速度の制御性に優れ、保守点検が容易だったことから、人手不足に悩む自動車部品メーカーの溶接工程に採用が広がりました。MOTOMANシリーズは2014年に累計出荷30万台を達成し、日本機械学会の「機械遺産」にも登録されています。安川電機の出自はモーターと制御技術であり、ロボットはその応用として育った、という順序がいまの事業の骨格です。
安川電機のロボット事業2,470億円とは 増収でも営業利益が204億円へ14%減った注意点
安川電機が2026年4月10日に発表した2026年2月期(2025年3月〜2026年2月)決算短信によると、ロボット事業の売上収益は2,470億1,200万円で前期比+4.0%と増収でした。自動車向けは日本・米州・欧州で販売が減った一方、中国およびアジアの大口案件が売上を押し上げた結果です。ところが営業利益は204億1,800万円で前期比▲14.0%。決算短信は「大口案件の付加価値の影響により減益」と説明しています。会社全体では売上収益5,421億2,200万円(+0.8%)、営業利益473億700万円(▲5.7%)で、ロボット事業は全社売上の45.6%を占める最大セグメントです。さらに新しい2027年2月期第1四半期(2026年3〜5月)では、ロボット事業の売上収益は567億2,800万円(+2.0%)とほぼ横ばいながら、営業利益は8億8,800万円(▲82.3%、利益率は約9.0%から1.6%へ低下)まで落ち込みました。基幹システムの移行に伴う生産影響と欧州における事業構造改革費用が主因ですが、受注高は697億円(+14%)と伸びています。
| セグメント(2026年2月期) | 売上収益 | 前期比 | 営業利益 | 前期比 |
|---|---|---|---|---|
| モーションコントロール | 2,360億5,300万円 | ▲1.1% | 243億8,400万円 | +6.0% |
| ロボット | 2,470億1,200万円 | +4.0% | 204億1,800万円 | ▲14.0% |
| システムエンジニアリング | 387億4,400万円 | +1.0% | 49億8,900万円 | +8.3% |
出典:安川電機「2026年2月期 決算短信〔IFRS〕(連結)」(2026年4月10日)/「2027年2月期 第1四半期決算短信〔IFRS〕(連結)」(2026年7月10日)。
新規事業の「決め方」を、メールで。
市場の見極め方・撤退基準・成功事例のノウハウを毎週お届けします(無料)。 どんな内容か見る →
川崎重工業「精密機械・ロボット」2,591億円とは ロボットは事業の4割に満たない注意点
川崎重工業が2026年5月12日に発表した2026年3月期(2025年4月〜2026年3月)決算では、「精密機械・ロボット」事業の売上収益は2,591億円(前期比+176億円)、受注高は2,785億円(+292億円)、事業利益は143億円(+73億円)でした。中国建設機械市場向け油圧機器の好調と、半導体製造装置向けロボット需要の増加が両方効いています。ここは読み間違いやすい点です。このセグメント名には「ロボット」と入っていますが、内容は油圧機器(建設機械向けが中心)と産業用ロボットの二本柱です。まずは内訳を分けて見ることが大切です。同社が2026年8月7日に公表した決算説明資料によれば、2025年度(2026年3月期)のセグメント内訳は油圧機器1,661億円(約64%)、ロボット929億円(約36%)でした。つまりロボット単体は事業全体の4割に満たない規模です。同じ「ロボット」という言葉で3社の金額を並べると、実態より川崎重工業のロボット規模を過大に見積もることになります。
不二越のロボット事業314億円計画とは 「機械工具」の中の一部門として伸びる
不二越は1928年に機械工具国産化を目的として富山市で創業し、1969年5月に産業用ロボットの製造販売を開始、1984年6月にロボット部門を発足させました。同社の決算区分では、ロボットは工具・工作機械と並ぶ「機械工具」事業の中の一品目です。2025年11月期(2024年12月〜2025年11月)実績でロボット売上高は252億円、会社全体の売上高2,359億円の10.7%でした。2026年7月22日発表の2026年11月期上期(2025年12月〜2026年5月)では、ロボット売上高139億円(前期比+9.8%)。同時に公表された通期計画では、ロボット売上高314億円(+24.4%、+61億円)へ上方修正し、会社全体の売上高も2,550億円(+8.1%)、営業利益153億円(+56.6%)に上方修正されました。同社は米州・ASEAN・インドでロボットの潜在需要が高いとし、地域営業拠点の拡充を進めています。
3社の「ロボット事業」を比べるときの3つの注意 ①安川電機はロボットを単独の報告セグメントとして開示(2,470億円) ②川崎重工業の「精密機械・ロボット」は油圧機器と合算した金額で、ロボット単体は目安で事業の4割弱 ③不二越はロボットを「機械工具」事業の中の品目別数値として開示(314億円は工具・工作機械を含まない)。同じ「ロボット事業」でも会社によって開示の粒度が違うため、金額だけを並べて規模を比較すると誤解を招きます。
中国のローカルメーカーが自国で逆転した年、その内側にある序列
IFRの集計では、中国国内で稼働を始めた産業用ロボットのうち中国メーカー製の割合は2024年に57%となり、2023年の47%から急伸しました。中国メーカーが自国市場で外資系メーカーを初めて上回った年です。ただし内側の序列を個別に見ることが大切です。中国大手・汇川技术(インオバンス)が2024年度の年次報告書(深圳証券取引所開示)で引用した調査会社・睿工业(MIR)のデータでは、2024年の中国国内・工業用ロボット出荷台数シェアは1位ファナック10.9%、2位埃斯顿(Estun)9.6%、3位インオバンス8.8%とされ、単独メーカーの出荷シェアでは日本のファナックがなお最大でした。埃斯顿自身の2024年年次報告書(同取引所開示)では、工業用ロボット・スマート製造システム事業の売上高が30.32億元(前年比▲16.04%)で減収だったことも明かしています。「中国メーカーの合計シェアが逆転した」という事実と、「個別メーカーでは日本が最大手」という事実は両方正しいため、まずは両方の数字を並べて確認することが大切です。
安川電機が語る中国戦略とは 奪われているのはシェアより利幅
安川電機が2026年2月の個人投資家向け説明会で開示した資料によれば、同社のモーションコントロール事業(ACサーボモータ)における中国国内シェアは「25%弱」で、中国ローカルメーカーがシェアを伸ばしているのは自動化需要のすそ野が広がった低価格帯領域が中心であり、「安川電機のシェアを奪っているわけではない」と説明しています。ロボット事業については同じ資料でも中国国内シェアの具体的な数値は開示されていませんが、採算の取れないローエンド価格競争には加わらず高付加価値領域で顧客を選ぶという同じ戦略を、ロボット事業を含む全社方針として明言しています。日本経済新聞(2025年6月3日)が報じた決算説明会では、小川昌寛社長が「中国市場は今後、量を求めるのは難しい。現地企業が力をつけて中国製品の活用が進んでいるのは事実だ」と述べています。同じ説明会資料は、地域別売上構成でも「2022年まで好調だった中国に代わり、直近では米州の売上構成比(24%)が最大に」なったことを示しており、中国での競争激化が、会社全体としては米国を軸にした事業構成の組み替えという形で受注構造に表れています。
新規事業の「決め方」を、メールで。
市場の見極め方・撤退基準・成功事例のノウハウを毎週お届けします(無料)。 どんな内容か見る →
日本ロボット工業会の統計が示す2025年とは 輸出7,897億円と国内2,041億円の落差
日本ロボット工業会(JARA)が2026年6月1日に公表した2025年暦年統計(会員+非会員)によると、産業用ロボットの総出荷額は9,938億円(前年比+20.4%)で3年ぶりの増加でした。ただし内訳を見ると、国内出荷額は2,041億円(同▲10.8%)で2年ぶりの減少、輸出額は7,897億円(同+32.4%)で3年ぶりの増加という、正反対の動きが同時に起きています。国内出荷の減少は自動車製造業向けが中心(同▲15.4%)で、輸出の増加は電子部品実装用・溶接用が主力です。受注額は1兆456億円(+25.7%)、生産額は9,453億円(+21.0%)でともに3年ぶりの増加でした。JARAは2026年の見通しとして、受注額が前年比+16.7%の1兆2,200億円、生産額が+11.1%の1兆500億円になると期待しています。
| 区分(2025年暦年) | 台数 | 前年比 | 金額 | 前年比 |
|---|---|---|---|---|
| 総出荷 | 211,139台 | +16.4% | 9,938億円 | +20.4% |
| 国内出荷 | 37,816台 | ▲18.3% | 2,041億円 | ▲10.8% |
| 輸出 | 173,323台 | +28.2% | 7,897億円 | +32.4% |
出典:日本ロボット工業会「マニピュレータ、ロボット統計 受注・生産・出荷実績 2025年 暦年【会員+非会員】」(2026年6月1日公表)。
2026年に入って加速した数字とは 受注3,127億円、8期連続の増加
2026年に入ってからのJARA四半期統計(会員ベース)は、輸出主導の伸びをさらに強めています。1〜3月期は受注額2,948億円(前年同期比+41.0%)、生産額2,442億円(+22.9%)で、いずれも前四半期に続いて過去最高を記録し、出荷額も2,519億円(+24.8%)と5四半期連続で増加しました。続く4〜6月期は受注額3,127億円(+40.0%、8四半期連続の増加)、出荷額2,577億円(+24.1%、四半期として過去最高)となりました。輸出額は4〜6月期で2,194億円(+28.5%)に達し、電子部品実装用が中国・タイ・ベトナムなどアジア向けを中心にけん引しています。一方、国内出荷は自動車製造業向けが同期に82億円(▲16.6%)と5四半期連続で減少し、電気機械製造業向けは139億円(+16.3%)と回復しました。輸出と国内、電子部品実装と自動車という2つの軸で、需要の重心が明確に移っていることが四半期データからも読み取れます。
JARA四半期統計・要点(2026年4〜6月期)
3,127億円 受注額(前年同期比+40.0%・8期連続増)|2,577億円 総出荷額(同+24.1%・四半期として過去最高)|82億円 国内自動車製造業向け出荷(同▲16.6%・5期連続減)
自社の投資・調達・販売計画に、どこで接点があるか
ここまでの数字から、次の3点が実務上の分岐になります。1つ目は輸出・海外向けの需要そのものです。JARAの統計が示すように伸びているのは電子部品実装・半導体関連・AI投資に紐づく用途です。輸出・海外向け需要が伸び、国内自動車向けは縮んでいる、という二軸が統計上はっきりしている。2つ目は、安川電機が示したような「ローエンドは奪い合わない」という価格戦略です。中国メーカーの追い上げは価格帯によって強さが違うため、自社が扱う設備・部品の価格帯次第で競争環境の見え方は変わります。3つ目は不二越が示した米州・ASEAN・インドという分散先です。ロボットメーカー側では、米州・ASEAN・インドへの販路分散が進んでいる。輸出用途・価格帯・地域分散の3点は、各社決算と統計がすでに示している変化軸である。
よくある質問
Q. 産業用ロボットの「世界シェア」は、どの数字を見ればいいですか?
まずは2つの数字を分けて確認することが大切です。国別の設置台数シェア(IFR統計、2024年は中国54%)と、メーカー別の出荷シェアは別の指標です。本稿の「中国57%」は中国国内における中国メーカーの割合です。
Q. 日本メーカーは中国メーカーにシェアを奪われているのですか?
安川電機はモーションコントロール事業(ACサーボモータ)の中国国内シェアを「25%弱」と説明し、中国ローカルメーカーの伸びは主に低価格帯の需要拡大によるもので、自社のシェアを直接奪っているわけではないとしています(ロボット事業単体の中国シェアは同社も数値を開示していません)。一方でMIRデータでは中国国内の工業用ロボット出荷シェアで日本のファナックが依然1位(10.9%)であり、追い上げの中身は価格帯・メーカーによって異なります。
Q. 川崎重工業のロボット事業は本当に2,591億円ですか?
その金額は「精密機械・ロボット」セグメント全体で、油圧機器(建設機械向けが中心)を含みます。同社の決算説明資料に基づく同年度の内訳では、ロボット単体はセグメントの約36%(929億円/2,591億円)でした。
Q. 国内のロボット需要はなぜ減っているのですか?
JARA統計によれば、国内出荷の減少は主に自動車製造業向けの投資減速が要因です。一方で電子部品実装・半導体関連の輸出向け需要は伸びており、国内と輸出で需要の中身が異なります。
Q. 成長17分野との関係はありますか?
産業用ロボット自体は17分野に個別の項目としては含まれていませんが、半導体製造装置向けロボットの需要拡大は、2026年7月の「日本成長戦略」閣議決定で17分野の①に位置づけられた「AI・半導体」の投資動向と直結しています。
主な出典
International Federation of Robotics「World Robotics 2025 – Industrial Robots」Executive Summary(2025年9月25日公表)/IFR「China Tops World Record of 2 Million Factory Robots」プレスリリース(2025年9月25日)/日本ロボット工業会「マニピュレータ、ロボット統計 受注・生産・出荷実績 2025年 暦年【会員+非会員】」(2026年6月1日)/同「四半期統計(2026年1〜3月期)」(2026年4月24日)/同「四半期統計(2026年4〜6月期)」(2026年7月23日公表・ページタイトル表記は2025年のまま)/安川電機「2026年2月期 決算短信〔IFRS〕(連結)」(2026年4月10日)/同「2027年2月期 第1四半期決算短信〔IFRS〕(連結)」(2026年7月10日)/同「個人投資家様向け会社説明会」資料(2026年2月)/日本経済新聞「安川電、中国で守勢 新興企業台頭、シェア低迷」(2025年6月3日)/川崎重工業「2025年度 連結決算【IFRS】概要」(2026年5月12日)/同「2026年度第1四半期決算説明資料」(2026年8月7日・セグメント別詳細情報にロボット/油圧機器の内訳を開示)/同「Kawasaki Report 2025」統合報告書(khi.co.jp/sustainability)/川崎重工業「ロボット|事業の歴史|Kawasaki History」/Kawasaki Robotics「50th Anniversary History」(kawasakirobotics.com)/不二越「26年11月期 中間決算説明資料」(2026年7月22日)/不二越 有価証券報告書「沿革」(EDINET)/安川電機「沿革」公式サイト(yaskawa.co.jp)/日本機械学会「機械遺産:全電気式産業用ロボット モートマン-L10」/南京埃斯顿自動化「2024年年度報告」(深圳証券取引所開示・2025年4月28日)/深圳市汇川技术「2024年年度報告」(深圳証券取引所開示・2025年4月29日)/日本国政府「日本成長戦略」閣議決定(2026年7月21日)。
セルウェルは市場調査・マーケティング支援の会社として、国内市場のデータ整備から商品戦略の実装まで一貫して支援しています。検討中のテーマがどこまで固まっているかを短時間で確かめたい方は事業化スコア診断(無料)を、個別のご相談はお問い合わせからお気軽にどうぞ。
※2026年8月時点の情報をもとに作成しています。監修:森英朗。
続けて読む
 新規事業・イノベーション国内キャッシュレス決済業界地図|QRコード決済とタッチ決済、陣取りの起点はどちらも海外だった
 新規事業・イノベーションスマート農業の広がり|担い手103万6千人・データ活用40%の農業を、自動運転農機とJAはどう変えるか
 新規事業・イノベーション海外売上比率40.1%と10%未満とは ミズノ・デサント・ゴールドウインで稼ぎ方が分かれた2026年3月期
 新規事業日本郵船・商船三井・川崎汽船「2026年3月期決算」を数字で分解する|経常利益57〜65%減の中身
 BtoCすかいらーく・ゼンショー・日本KFC 決算に映る値上げと客数の綱引き|3つの「海外」の違い
 新規事業家電大手3社の2026年3月期決算——「白物家電」で稼いでいるのは、実は1社だけ
その企画、いま投資する価値はあるか。
10問・無料3分の「事業化スコア診断」で、調査・事業化に進む前の投資判断を可視化します。