

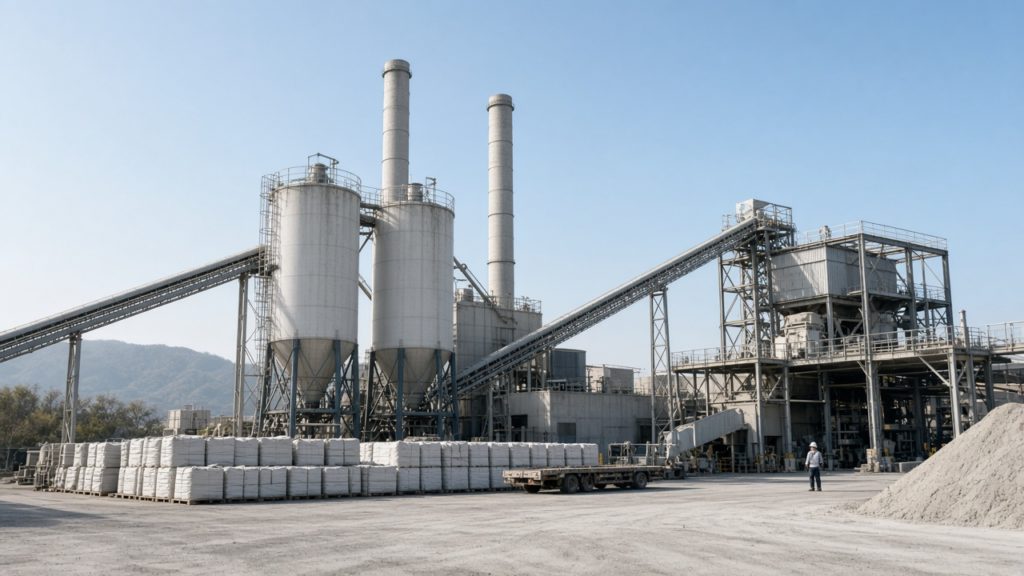
2026年6月5日、太平洋セメントの米国子会社CalPortland Companyは、Vulcan Materials Companyが保有するカリフォルニア州の生コンクリート事業用資産を7億1,200万ドルで買収する手続きを完了した。当初の見通しではCalPortlandが米国内に持つ生コン工場は計110カ所に達するはずだったが、独占禁止法上の資産売却命令を経て実際は107カ所程度になる。同じセメント業界の住友大阪セメントは、まったく違う場所で稼ぎをつくっている。有価証券報告書は「本邦の売上高が連結の90%超」を理由に、海外の地域別開示そのものを省略している。国内のセメント需要は2025年度に30,532千トンとなり、七年連続で減少している。同じ縮小市場を前に、太平洋セメントは米国とアジアに工場を持つ「海外子会社等」で売上高の約37%を稼ぎ、住友大阪セメントは半導体製造装置向けの新材料事業という、工場を持たない形の「海外」で収益を補っている。2026年3月期の決算を、この分かれ道から読み解く。
太平洋セメント8,984億円と住友大阪セメント2,237億円、同じ通期でも中身が違う
まず両社の2026年3月期(2025年4月〜2026年3月)の連結業績を並べる。
| 太平洋セメント | 住友大阪セメント | |
|---|---|---|
| 売上高 | 8,984億円(前期比+0.2%) | 2,237億円(同+1.9%) |
| 営業利益 | 746億円(同▲4.0%) | 136億円(同+45.9%) |
| 経常利益 | 751億円(同▲0.4%) | 144億円(同+53.8%) |
| 親会社株主に帰属する当期純利益 | 254億円(同▲55.8%) | 112億円(同+24.5%) |
出典:太平洋セメント「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月12日)、住友大阪セメント「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月13日)。
太平洋セメントは売上高こそ前期を上回ったが、純利益は254億円で55.8%の減益。住友大阪セメントは規模では4分の1程度でありながら、営業利益・経常利益・純利益のいずれも二桁の増益率で伸びている。同じ業界、同じ決算期なのに、伸びた指標と縮んだ指標が両社でほぼ逆だ。この差を生んだのが、両社がとった「海外」の使い方の違いだ。
2026年3月期・要点数値
30,532千トン 国内セメント需要(七年連続減・1964年度水準割れ)|36.9% 太平洋セメントの海外子会社等が連結売上高に占める比率|10%未満 住友大阪セメントの海外売上比率(有報記載省略基準)
1964年度を下回った30,532千トンとは、61年ぶりの低水準という逆風
国内のセメント需要は、バブル終盤の1990年度に86,286千トンでピークをつけたあと、長期の縮小局面に入った。2024年度は32,656千トン(前年比94.4%・6年連続減)で、58年前の1966年度(36,956千トン)を下回り、ピーク時の38%まで落ち込んでいた。2025年度はさらに30,532千トン(前年比▲6.5%)まで縮み、七年連続の減少となった。これは61年前の1964年度(31,052千トン)よりも低い水準にあたる。
要因は単一ではない。慢性的な人手不足に加え、時間外労働の上限規制や熱中症対策による現場作業時間の短縮、生コン協同組合の週休二日制導入拡大による土曜出荷の減少が重なった。一方で輸出は8,790千トン(前年比+7.1%)と二年連続で増え、業界全体で「国内で減り、海外で増やす」構図が既に始まっている。セメント協会は2026年度の国内需要を3,000万トンと見通し、1963年度(2,900万トン)以来63年ぶりに大台割れが近づく水準としている。
営業利益はほぼ横ばいなのに純利益は半分以下。特別損益が▲305.6億円まで悪化した内訳
太平洋セメントの2026年3月期は、営業利益746億円(▲4.0%)、経常利益751億円(▲0.4%)とほぼ前期並みだった。ところが親会社株主に帰属する当期純利益は254億円で、55.8%の減益になっている。差を生んだのは特別損益で、前期の▲7.5億円から今期は▲305.6億円まで悪化した。決算説明資料は「フィリピン子会社減損損失の計上もあり、当期純利益減」と明記している。
ここは見出し数字だけで判断すると誤解しやすい点だ。「純利益が半分以下」という一文だけを読むと事業全体が傾いたように見えるが、実際に落ちたのは特別損益という一時的な会計項目で、稼ぐ力そのもの(営業利益・経常利益)はほぼ変わっていない。しかも営業利益が横ばいだった内側では、国内セメント事業の利益が161億円から280億円へ119億円伸び、海外子会社等の利益が384億円から214億円へ170億円落ちている。国内の値上げ効果が、海外の落ち込みを相殺した一年だったということだ。
住友大阪セメントのセメント事業利益は1年で6.3倍に伸びた
住友大阪セメントのセメント事業(単体セグメント)の利益は、前期8億7,700万円から今期54億9,500万円へ、6.3倍に伸びた。会社側は「セメント事業における値上げ効果や石炭価格の低下」を主因に挙げている。同じ国内需要の縮小に直面していても、値上げの浸透度と原価改善が太平洋セメントより強く効いた一年だった。
ただし全社の増益(136億円、+45.9%)はセメント事業だけの成果ではない。新材料事業も24億7,900万円(前期22億6,400万円)と伸びており、決算説明会で企画部長は「セメント以外の事業が収益基盤として成長しており、現在ではセメント以外の事業が全社営業利益の6割以上を占めるようになっている」と述べている(2025年度決算・新中期経営計画説明会)。この「セメント以外」の中身が、次に見る海外との接点の違いにつながる。
新規事業の「決め方」を、メールで。
市場の見極め方・撤退基準・成功事例のノウハウを毎週お届けします(無料)。 どんな内容か見る →
太平洋セメントの「海外子会社等」、売上3,312億円・営業利益214億円
太平洋セメントはセグメント情報を「国内」と「海外子会社等」に分けて開示している。
| 区分 | 2024年度 | 2025年度 |
|---|---|---|
| 国内・売上高 | 3,234億円 | 3,367億円 |
| 国内・営業利益 | 161億円 | 280億円 |
| 海外子会社等・売上高 | 3,448億円 | 3,312億円 |
| 海外子会社等・営業利益 | 384億円 | 214億円 |
出典:太平洋セメント「2025年度決算説明資料」(2026年5月12日)セグメント情報。原単位は百万円(例:2025年度国内売上高336,697百万円、海外子会社等売上高331,213百万円)。
海外子会社等の売上高は連結売上高8,984億円の36.9%、営業利益は連結営業利益746億円の28.6%を占める。前期は海外子会社等が連結営業利益777億円の49.3%を稼いでおり、この一年で稼ぎの比重はほぼ半分に縮んだ。海外が稼ぐ割合は、毎年一定ではない。
米国事業CalPortlandのセメントは588万トン。営業利益267億円へ143億円減
米国子会社CalPortland Companyの2025年度は、セメント588万8千トン(前期612万3千トン)、生コン472万2千キロ立方ヤード(前期547万9千)と、いずれも数量が減った。骨材は買収効果で1,224万6千トン(前期1,151万2千トン)へ増えている。売上高は2,825億円(前期2,976億円、▲151億円)、営業利益は267億円(前期410億円、▲143億円)。会社側は「悪天候及び金利高止まりに伴う民間部門の減速」を要因として説明している。
アジア他(単純合算)とは。ベトナムの底堅さとフィリピンの赤字拡大
ベトナム・フィリピンなどの連結子会社を単純合算した「アジア他」は、セメント販売量が666万9千トンから728万9千トンへ増えたにもかかわらず、営業損益は前期▲12億円から今期▲37億円へ、赤字が25億円広がった。決算説明資料は、ベトナムは「堅調な国内需要を背景に前年並の利益を確保」、フィリピンは「安価な輸入品の流入継続による売価下落等の要因により損益悪化」と分けて説明している。
7億1,200万ドルの買収完了。独禁法対応を経て生コン拠点は107カ所に
2025年10月28日、太平洋セメントはCalPortland Companyを通じて、米Vulcan Materials Company(本社アラバマ州)が保有するカリフォルニア州の生コンクリート事業用資産(生コン工場41カ所、セメントターミナル2カ所)を買収する契約を締結した。買収金額は7億1,200万ドル(現金決済)。対象事業の2024年度売上高は524,114千ドルだった。当初は2025年12月中の完了を目指していたが、米司法省の反トラスト審査(ハート・スコット・ロディノ法に基づく「セカンドリクエスト」)を受けて延期し、2026年6月5日(米国東部時間)に完了した。日本経済新聞は買収発表時点のレートで「約1,000億円」、ロイターは「約1,073億円」と報じている。
この買収でCalPortlandは手薄だった北カリフォルニア(サンフランシスコ・ベイエリア)に初めて進出し、既存の南カリフォルニア(サンディエゴ地区等)の基盤も強化した。前述のとおり、当初報道の110カ所という見通しは、この独禁法対応(3工場をホリデー・ロック社へ売却)を経て107カ所程度に修正されている。太平洋セメントの2027年3月期予想(売上高1兆270億円、純利益480億円)には、この買収効果とフィリピン事業の改善見込みが織り込まれている。国内需要が縮むなか、太平洋セメントが選んだのは「海外に実物資産を増やす」道だった。
住友大阪セメントが「地域ごとの情報」を省略できる理由
住友大阪セメントの決算短信には、太平洋セメントにあるような国別・地域別の売上開示がほとんど出てこない。理由は短信の注記に明記されている。「本邦の売上高及び有形固定資産の金額は、連結損益計算書の売上高の合計及び連結貸借対照表の有形固定資産の金額の合計額に占める割合がいずれも90%超であるため、地域ごとの情報の記載を省略しております」。この注記は2024年度・2025年度とも変わっていない。
それでも海外への足がかりを完全に断っているわけではない。有価証券報告書は「豪州ターミナル事業の収益安定化を進めるなど豪州事業の拡大に努めました。また、新たにフィリピンにおいてセメント事業を行う企業に出資いたしました」と記載する。出資先の社名は有価証券報告書には出てこないが、2025年9月17日付のIRニュースで判明する。フィリピンでセメントの輸入・製造・販売を行うPhilcement Corporation(本社:バターン州マリベレス)の株式15%を取得したという発表で、2023年末からの取引先への出資だ。決算説明会の質疑応答では、住友大阪セメント側が「輸出の増販、オーストラリアでの川下戦略、そして今後予想されるフィリピンでの事業展開が、セメント事業のプラスアルファの部分」と説明している。工場そのものを海外に持つ太平洋セメントとは違い、輸出と小さな出資でにじみ出るように海外と接している——というのが、住友大阪セメントのセメント事業における「海外」の現在地だ。
半導体材料という「第2の柱」。新材料事業180億円と静電チャック
住友大阪セメントのセメント事業以外で最も伸びているのが新材料事業で、2025年度の売上高は180億7,400万円(前期156億7,800万円、+15.3%)、セグメント利益は24億7,900万円(前期22億6,400万円、+9.5%)。主力は半導体製造装置向けの部材「静電チャック(ESC)」で、静電気の力でウエハを固定する部品だ。会社は生成AIの普及による半導体メモリ市場の拡大を背景に、この事業を「当社の将来成長を支える第2の事業の柱」と位置づけている。
この事業の「海外」は、太平洋セメントの米国工場のような形をしていない。住友大阪セメント自身が海外に大きな生産拠点を持つわけではなく、日本国内で作った部材を、海外の半導体製造装置メーカーや半導体メーカーのサプライチェーンに供給することで世界とつながっている。新中期経営計画(2026-28年度)では高機能品事業で2028年度に営業利益70億円、全社では2028年度に営業利益270億円を目標とし、さらに長期の「SOC Vision2035」では2035年に売上高4,000億円・セメント事業以外の売上高比率を50%とする姿を掲げている。工場を海外に増やす太平洋セメントと、製品を海外の供給網に送り込む住友大阪セメント。同じ「海外で稼ぐ」でも、資産の置き方がまるで違う。
新規事業の「決め方」を、メールで。
市場の見極め方・撤退基準・成功事例のノウハウを毎週お届けします(無料)。 どんな内容か見る →
国内は七年連続で減り輸出は七年ぶりの高い伸び。同じ業界の逆方向
セメント業界全体で見ても、2025年度は国内と海外が逆に動いた年だった。セメント生産は44,407千トン(前年比▲3.2%、8年連続減)、国内需要は30,532千トン(同▲6.5%、7年連続減)。一方で輸出は8,790千トン(同+7.1%、2年連続増)と伸び、輸入は23千トン(同▲1.0%、韓国・中国からのみ)と低水準を維持した。セメント系固化材の販売量も6,773千トン(同▲4.1%、4年連続減)と、国内建設需要の縮小を受けている。
太平洋セメント一社の数字で見ても、国内セメントの輸出は332万トン(前期302万5千トン、+29万5千トン)と伸びており、業界全体の輸出増の一角を担っている。国内需要が縮むなかで輸出に回す量を増やす動きと、米国・アジアに工場を持つ動きは、どちらも「国内だけでは食べていけない」という同じ前提から出ている。住友大阪セメントが輸出の増販を「プラスアルファ」と位置づけているのも、同じ前提の別の答え方だ。
決算短信の二つの切り方とは。セグメントと地域で数字が変わる
太平洋セメントの決算短信には、実はもう一つの「海外」の数字がある。セグメント情報の「海外子会社等」(生産子会社の所在地基準)とは別に、注記の「地域ごとの情報」は顧客の所在地を基準に売上高を分類している。2025年度のこの区分では、日本5,436億7千万円、米国2,792億6千万円、その他755億1千万円(合計8,984億4千万円)となっており、米国だけで連結売上高の31.1%、その他(主にアジア太平洋)が8.4%、海外合計は39.5%にあたる。
セグメント情報の「海外子会社等」(36.9%)と、この顧客所在地別の海外比率(39.5%)は、同じ会社の同じ期でも一致しない。差が生まれるのは、国内工場から海外の顧客へ直接輸出する分が、生産拠点で見れば「国内」、販売先で見れば「海外」に分類されるためだ。IR資料の「海外比率」は、どちらの切り方の数字かを確認しないまま比較すると読み違えのもとになる。
比較の前に確認する3つの数字 ①「純利益」だけで経営状態を測らない。特別損益(減損等の有無)を必ず確認する ②「海外比率」はセグメント基準(生産子会社所在地)と地域基準(顧客所在地)で数字が変わる。どちらの基準かを確認する ③会社が出す次期予想(太平洋セメント480億円・住友大阪セメント100億円)は確定値ではない
取引先や投資先として、この2社をどう読み分けるか
Sellwellの読者の多くは、セメント業界の当事者ではなく、資材調達や新規事業の接点を探る立場にいる。その視点では、この2社の接点は種類が違う。米国の建設・インフラ需要や、データセンター・住宅向けの資材供給に関心があるなら、太平洋セメント系(CalPortland)の生コン・骨材事業の拡大が指標になる。半導体製造装置のサプライチェーンや電子材料の国内生産拠点に関心があるなら、住友大阪セメントの新材料事業(静電チャック)の増産計画が手がかりになる。
一方、国内のセメント・生コン流通に接点をつくるなら、両社共通で追うべき数字は決まっている。価格改定の浸透度と、生コン協同組合の週休二日制導入の広がり(土曜出荷の減少ペース)だ。この2つは、どちらの会社の海外戦略が成功するかとは関係なく、国内の取引条件に直接効いてくる。
よくある質問
Q. 太平洋セメントの純利益が55.8%減ったのは、業績が悪化しているということですか?
営業利益(▲4.0%)・経常利益(▲0.4%)はほぼ前期並みで、純利益の急減はフィリピン子会社の減損損失を含む特別損益の悪化(▲305.6億円)が主因です。事業の稼ぐ力そのものが半減したわけではありません。
Q. 住友大阪セメントは海外事業をしていないのですか?
有価証券報告書では「本邦の売上高が90%超」を理由に地域別開示を省略していますが、豪州のターミナル事業やフィリピンの企業への出資など、規模は小さいながら海外への足がかりを作っています。半導体材料の新材料事業も、供給先は海外の装置・半導体メーカーに広がります。
Q. 太平洋セメントの米国事業は儲かっているのですか?
2025年度の米国事業の営業利益は267億円で、前年の410億円から143億円減っています。悪天候と金利高止まりによる需要減速が響きました。ただしCalPortlandは2026年6月にVulcan社の資産買収を完了しており、次期予想はこの効果を織り込んでいます。
Q. セメント国内需要はいつまで減り続けるのですか?
セメント協会は2026年度の国内需要を3,000万トン(前年比▲1.7%)と見通しており、1963年度以来63年ぶりの低水準に近づきます。同協会は「いつ底打ちするか非常に読みにくい」としつつ、防衛関連工事や能登の復興需要を明るい材料に挙げています。
Q. この2社の数字を比較するとき、特に注意すべき点はありますか?
セグメント情報の「海外子会社等」(生産子会社の所在地基準)と、注記の「地域ごとの情報」(顧客の所在地基準)では輸出分の扱いが異なり、数字が一致しません。どちらの基準かを確認してから比較する必要があります。
主な出典
太平洋セメント「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月12日)/太平洋セメント「2025年度決算説明資料」(2026年5月12日)/太平洋セメント「米Vulcan社の生コンクリート事業用資産等買収に関するお知らせ」(2025年10月28日)/同「(開示事項の変更)」(2025年12月25日)/同「(開示事項の経過)米Vulcan社の生コンクリート事業用資産等買収完了のお知らせ」(2026年6月8日)/米司法省(DOJ)”Justice Department Requires Taiheiyo Cement Corporation and CalPortland Company to Divest Assets…”(2026年5月21日)およびCompetitive Impact Statement(U.S. and State of California v. Taiheiyo Cement Corporation, et al.)/カリフォルニア州司法省(Attorney General Bonta)プレスリリース(2026年5月21日)/住友大阪セメント「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月13日)/住友大阪セメント有価証券報告書(2026年3月期、2026年6月提出)/住友大阪セメント「フィリピン Philcement社への出資について」(2025年9月17日)/住友大阪セメント「2025年度(2026年3月期)決算および新中期経営計画説明会」(2026年5月・ログミーファイナンス採録)/一般社団法人セメント協会「セメントの需給」統計・「セメントハンドブック」/建設物価調査会掲載セメント協会統括リーダー解説(2026年4月)/日本経済新聞「太平洋セメント、1000億円で米生コン工場買収」(2025年10月28日)/ロイター「太平洋セメント、米バルカン社の生コン事業用資産を買収」(2025年10月28日)。数値の時点は各社決算短信・セメント協会統計の発表時点に基づく。
セルウェルは市場調査・マーケティング支援の会社として、国内市場のデータ整備から商品戦略の実装まで一貫して支援しています。検討中のテーマがどこまで固まっているかを短時間で確かめたい方は事業化スコア診断(無料)を、個別のご相談はお問い合わせからお気軽にどうぞ。
※2026年8月時点の情報をもとに作成しています。監修:森英朗。
続けて読む
 新規事業・イノベーション国内キャッシュレス決済業界地図|QRコード決済とタッチ決済、陣取りの起点はどちらも海外だった
 新規事業・イノベーションスマート農業の広がり|担い手103万6千人・データ活用40%の農業を、自動運転農機とJAはどう変えるか
 新規事業・イノベーション海外売上比率40.1%と10%未満とは ミズノ・デサント・ゴールドウインで稼ぎ方が分かれた2026年3月期
 新規事業日本郵船・商船三井・川崎汽船「2026年3月期決算」を数字で分解する|経常利益57〜65%減の中身
 BtoCすかいらーく・ゼンショー・日本KFC 決算に映る値上げと客数の綱引き|3つの「海外」の違い
 新規事業産業用ロボットの世界シェアはどう分かれているか【2026年版】|出荷54%は中国、安川電機・川崎重工業・不二越の受注に起きている変化
その企画、いま投資する価値はあるか。
10問・無料3分の「事業化スコア診断」で、調査・事業化に進む前の投資判断を可視化します。