

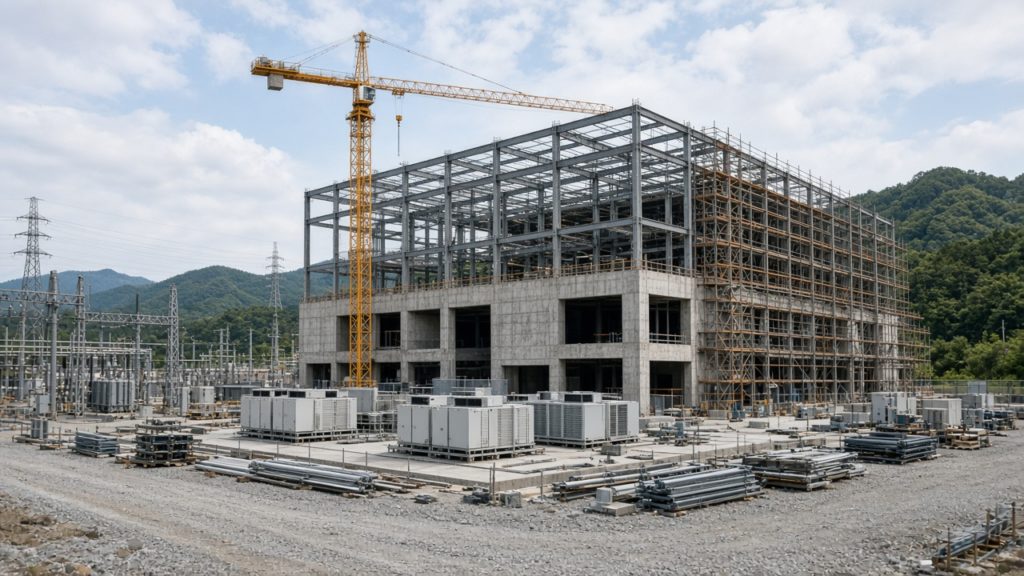
AWSは2023〜2027年の5年間で日本に2兆2,600億円を投資すると2024年1月に発表し、マイクロソフトは2026年4月、2029年までの4年間に1兆6,000億円を追加投資すると明らかにしました。海外クラウド事業者が発表する金額を追うときは、まずは着工・稼働までの段取りを押さえることが大切です。土地の造成、電力系統への接続、ゼネコンの着工までのあいだに、経済産業省・資源エネルギー庁が2026年に相次いで示した系統接続の新しい規律案や、建設予定地の住民との合意形成が入るからです。本記事では各社の公式発表と政府資料に当たり、投資の発表額から着工・稼働までに誰が受注し、どこで計画が止まっているのかを整理してみました。
「4400億円」が2年で「1.6兆円」に――マイクロソフトの対日投資はどう増えたか
マイクロソフトは2024年4月10日、日本国内のAI・クラウド基盤強化のため2024〜2026年の2年間で約4,400億円(29億ドル、1ドル=152円換算)を投資すると発表しました。東京・大阪のデータセンターに最新のGPU(Graphics Processing Unit:画像処理に特化した演算装置)を導入し、東京に研究拠点「マイクロソフトリサーチアジア」を新設する計画でした。
2026年4月3日には、これを拡大する形で2029年までの4年間に約1兆6,000億円(100億ドル)を投資すると追加発表しています。今回の新しさは、ソフトバンク・さくらインターネットとの協業検討です。両社が持つ国内のGPU計算資源をMicrosoft Azure経由で使えるようにする案で、投資の一部は自社データセンターの増設だけでなく、国内事業者のインフラ活用という形をとっています。
AWSが積む2兆2,600億円――2011年からの累計は3兆7,700億円に達する
アマゾン ウェブ サービス(AWS)は2024年1月19日、2023〜2027年の5年間で日本のクラウドインフラに2兆2,600億円を投資すると発表しました。対象は東京・大阪の両リージョンにあるデータセンターの増設と、通信機器・運用保守にかかる費用です。同社が2011〜2022年の12年間に投じた1兆5,100億円と合わせると、2027年までの累計投資額は約3兆7,700億円に達する見込みです。
2025年1月31日の説明会では、国内で新設中のデータセンターが2026年中の稼働を目指していること、低炭素型コンクリートの採用でエンボディドカーボン(建設資材の製造から廃棄までのCO2排出量)を従来比64%削減することなどが明らかにされました。ただし、この新設拠点の場所は非公開のままです。
| 発表企業 | 発表時点 | 投資額 | 対象期間 |
|---|---|---|---|
| AWS | 2024年1月 | 2兆2,600億円 | 2023〜2027年 |
| マイクロソフト(1次) | 2024年4月 | 4,400億円 | 2024〜2026年 |
| マイクロソフト(追加) | 2026年4月 | 1兆6,000億円 | 2026〜2029年 |
出典:AWSジャパン公式発表(2024年1月19日)/日本マイクロソフト・Microsoft Source Asia公式発表(2024年4月10日・2026年4月3日)。投資対象の範囲は企業ごとに異なり(AWSは建設・運用保守を含み、マイクロソフトはAI人材育成等の費用も含む)、単純な合算はできません。
経産省が選んだ9道県――「データセンター集積型」GX戦略地域の一次審査
経済産業省は2026年4月24日、「GX戦略地域制度」の有望地域(1次審査通過地域)を発表しました。3類型のうち「データセンター集積型」に選ばれたのは、北海道・秋田県・宮城県・栃木県・茨城県・富山県・香川県・福岡県・鹿児島県の9道県です。選定要件には、将来的にGW(ギガワット)級への拡張余地があること、半径10km圏内に集積地全体で30ha以上の産業用地を用意できる見込みがあることなどが含まれます。
市区町村単位で審査していますが、土地や電力の「空押さえ」を防ぐ目的で、経済産業省は都道府県名までしか公表していません。今後、各自治体は電力・通信事業者と工程・工費を協議し、事業性を精査したうえで、2026年夏頃に最終的な「GX戦略地域」として認定される計画です。9道県すべてが認定されるか、絞り込みが入るかは、現時点の一次資料からは確認できません。
IDC Japanが見る市場、2兆7,361億円から5兆812億円へ
国内データセンターサービス市場の規模について、調査会社IDC Japanの2024年10月時点の推計では、2023年の2兆7,361億円から2028年には5兆812億円に拡大する見通しです(総務省『情報通信白書 令和7年版』が引用)。ここでの「データセンターサービス」とは、場所を貸すコロケーション(ハウジング)と、計算資源を提供するクラウドサービスの合計を指す推計であり、建設投資そのものの金額とは別の指標です。前段のAWS・マイクロソフトの投資額はこの市場を支える設備側の数字であり、まずは両者を分けて読むことが大切です。
成長分野の「入り方」を、メールで。
エネルギー・GX・サステナビリティなど成長17分野の機会を毎週お届けします(無料)。 どんな内容か見る →
東京圏6割・大阪圏2割――立地面積が語る一極集中の中身
データセンターの立地は東京圏(埼玉・千葉・東京・神奈川)に集中しています。富士キメラ総研の調査(2023年時点、国立国会図書館 調査及び立法考査局のISSUE BRIEF No.1343が引用)によると、全国のデータセンター立地面積のうち東京圏が約6割(60.6%)、大阪圏(京都・大阪・兵庫・奈良)が約2割(24.2%)を占め、両圏を合わせると8割を超えます。
この構図は、2000年代後半に江東区・品川区・大田区などの湾岸地域で用地確保が進んだあと、東日本大震災以降は事業継続計画(BCP)の観点から千葉県印西市や東京都多摩市など都心から15〜60km圏の郊外へ広がった経緯でできあがりました。通信の遅延(レイテンシー)を抑えるには需要地から50km以内が望ましいとされることが、この集中を後押ししています。
| 地域 | 立地面積の割合 | 棟数の割合 |
|---|---|---|
| 関東(うち東京圏) | 63.7%(60.6%) | 38.0%(34.7%) |
| 関西(うち大阪圏) | 24.5%(24.2%) | 16.5%(15.1%) |
| その他地域(北海道・東北・中部・中国四国・九州沖縄)合計 | 約11.8% | 約45.5% |
出典:富士キメラ総研『データセンタービジネス市場調査総覧 市場編2024年版』(2023年時点データ)。国立国会図書館 調査及び立法考査局「データセンターをめぐる動向」調査と情報―ISSUE BRIEF― No.1343(2026年2月27日)表1を基に当社が再構成。
印西市の「電力10年待ち」――変電所がボトルネックになった地域
データセンターが集積した千葉県印西市では、電力の供給能力が需要に追い付かない状態が報じられています。日経ビジネス電子版(2025年6月4日)の報道によれば、同市で新規に電力供給を申請した場合、新たな変電所の建設に時間がかかるため、供給開始まで10年程度を要するとされています。
電力広域的運営推進機関の需要想定(2026年1月21日公表)でも、全国の需要電力量は2025年度推定実績803TWh(テラワットアワー)から2035年度には846TWhへ増加し、その増分(約43TWh)の主因はデータセンター・半導体工場の新増設だと記されています。人口減少や省エネによる需要減より、データセンター等の新増設による需要増の影響が大きいという見立てです。
30MW・1年・6年――系統の「空押さえ」を止める新しい数字
経済産業省・資源エネルギー庁は2026年6月10日、総合資源エネルギー調査会「次世代電力系統ワーキンググループ」第11回会合で、大規模需要家に対する新しい規律案を示しました。対象は最終契約電力30MW以上の特別高圧需要家で、これは2020年度以降に新設された特別高圧需要家のうち契約電力の上位約1割に相当する水準です。
供給開始の延期は1年まで猶予し、それを超えても計画どおりに契約電力が設定されない場合は費用精算の対象とします。段階別契約の最長期間は原則6年とする案も示されました。適用開始は2027年度初頭が目標です。データセンターは電力を段階的に引き上げる契約を結ぶことが多く、この規律は「将来の容量を先に押さえるだけ」という立地戦略を難しくする方向に働きます。
大規模需要の新しい規律案(2026年6月・経済産業省 次世代電力系統WG第11回)
30MW 対象となる最終契約電力の下限|1年 供給開始延期の猶予期間|6年 段階別契約の原則上限期間|2027年度 適用開始の目標時期
ゼネコン地図:鹿島3兆2,639億円、大林2兆8,498億円――受注の分かれ方
2026年3月期の決算では、大手ゼネコンの間で受注の伸び方に差が出ています。鹿島建設の建設事業受注高は前期比24.4%増の3兆2,639億円で過去最高を更新しました(2026年5月14日発表の決算短信)。主要受注には洋上風力の基礎工事や都市再開発が並び、データセンターも継続的な受注分野として位置づけられています。
一方、大林組の建設事業受注高は前期比9.9%減の2兆8,498億円でした。前期に計上した大型案件の反動が主因です。同社は2025年10月17日、データセンターや半導体工場の建設に強みを持つ米GCON社(アリゾナ州)の全株式を取得すると発表しており、海外での受注拡大を通じて成長分野を補う戦略をとっています。
帝国データバンクの調査(2026年8月20日発表)によれば、主要上場建設会社50社のうち単体受注高が判明した37社の2025年度(2025年4月〜2026年3月)受注高合計は前年度比11.7%増の16兆1,026億円で、都市部の再開発や物流施設、データセンター、半導体関連工場などの大型設備投資が押し上げ要因とされています。
| 企業 | 2026年3月期 建設事業受注高 | 前期比 |
|---|---|---|
| 鹿島建設 | 3兆2,639億円 | +24.4% |
| 大林組 | 2兆8,498億円 | ▲9.9% |
出典:鹿島建設 2026年3月期決算短信(2026年5月14日)/大林組 2026年3月期決算発表資料。受注高の増減は個別の大型案件の有無に左右されるため、単年の増減だけでデータセンター需要の強弱を判断しないよう注記します。
成長分野の「入り方」を、メールで。
エネルギー・GX・サステナビリティなど成長17分野の機会を毎週お届けします(無料)。 どんな内容か見る →
電力会社が「発注者」から「開発者」に――関西電力サイラスワンという型
電力会社もデータセンター事業の受注構造に変化をもたらしています。関西電力は2023年5月22日、米データセンター開発大手のサイラスワン(CyrusOne)と折半出資で「関西電力サイラスワン株式会社」を設立すると発表しました。今後10年程度で1兆円以上を投資し、総受電容量900MW(メガワット)規模のハイパースケールデータセンター事業を目指す計画です。
第1号案件は京都府精華町の「OSK1」で、2024年9月12日の発表では総受電容量70MW・IT容量48MWとされ、2027年度中の営業開始を予定しています。2026年8月26日には、大阪府箕面市で第2号案件「OSK2」の計画も明らかになりました(着工は同年10月、完成は2029年7月の見込み)。関西電力は電力を供給する側から、データセンターそのものを保有・開発する側に踏み出しています。
冷却の主役交代――空調から液冷へ、高砂熱学とダイキンの持ち場
サーバーの発熱密度が上がるにつれ、冷却工事の担い手にも広がりが出ています。空調設備工事の国内最大手である高砂熱学工業は、2025年度(2025年4月〜2026年3月)の受注高が前期比10.6%増の4,600億5,700万円に達したと有価証券報告書で開示しました。同社が施工したIIJ白井データセンターキャンパスは、データセンター全体の電力使用効率(PUE)1.298(空調設備のみの部分的効率を示すP-PUEは1.105)を達成し、2025年2月に空調分野の国際学会ASHRAEの技術賞で世界2位となっています。
空調機器メーカーのダイキン工業は、2025年8月に米DDCソリューションズ、同年11月に米Chilldyne(真空式液冷技術を持つ)を相次いで買収し、大空間冷却・サーバー冷却・チップ直接冷却(液冷)の3方式をすべて手がける体制を整えました。同社は北米のデータセンター冷却事業を2025年度の約1,000億円から2030年度に3,000億円以上へ拡大する目標を掲げています。冷却は「ゼネコンの下請け」から「自ら成長戦略を語る事業」へと、位置づけが変わっています。
日野市で起きていること――延床16万m2計画が縮んだ理由
建設地選定の難しさは、都心近郊でも起きています。三井不動産は2023年9月、東京都日野市の日野自動車工場跡地(約11.4万m2)を取得し、データセンター「日野DC計画」を進めています。2024年10月時点で報じられた計画では、地上5階建て2棟・3階建て1棟の合計延床16万3,360m2、最高高さ72m、受電容量合計260MWとされ、設計は鹿島建設が担当していました。
ところが2026年7月9日に日野市環境審議会へ示された最新計画では、最高高さを63.5mに、延床面積を13万9,800m2に縮小し、最大電力需要も250MWへ見直されています。排熱による周辺への温度変化の影響については「詳細を解析中」として、この時点では示されませんでした。
データセンターは建築基準法上、明確な用途区分がなく「事務所」として扱われることがあります。事務所として建築確認が通っても、実態は大量の電力と冷却水を使う工場に近い施設であり、住宅地に近いほど排熱・騒音への懸念が計画変更の直接の引き金になります。
建設地を見るときの3つの確認点 ①受電容量(MW)や延床面積は計画変更で下がることがある。着工前の数字を最終形と思わない ②「事務所」扱いでも、排熱・騒音についての地域説明会や指導要綱への対応が別途必要になる自治体が増えている(東京都江東区は2025年12月に大規模データセンター向けの指導要綱を制定) ③延床面積の縮小は必ずしも投資撤退を意味しない。日野市の計画も2026年7月時点で継続中
Sellwellとしての接点:どの受注段階に入れるか
ここまで見てきた受注の段階は、用地選定・電力系統協議に続き、建設と冷却にも広がります。建設段階ではゼネコン本体だけでなく高砂熱学工業のような設備専門工事会社が競合し、冷却段階ではダイキン工業のような機器メーカーが技術で差をつけています。中小・中堅企業が直接ハイパースケール案件を受注することは難しくても、地域の建設対応方針や指導要綱への対応支援、排熱・環境影響の説明資料作成といった周辺業務の需要は増えています。
効いているのは、自社が先に入れる列を決めておくことです。GX戦略地域の最終認定が2026年夏に予定されている9道県では、今後1〜2年で自治体からの具体的な発注情報が公表される見込みです。「電力」「冷却」「建築」「地域対応」のうち、どこに自社の強みが当たるかを先に定めておくと、案件を追いやすくなります。
よくある質問
Q. データセンターの建設ラッシュはいつ落ち着きますか?
明確な終わりの時点は一次資料からは確認できません。大林組は投資家向け資料で2029年度まで3兆円超の工事計画情報量があるとしており、少なくとも数年は高水準の需要が続くとみられます。
Q. データセンター誘致は自治体にとってメリットしかないのですか?
固定資産税の増加などのメリットがある一方、東京都江東区や京都府精華町のように、排熱・騒音を懸念する住民との合意形成が課題になっている自治体もあります。
Q. 電力系統の新しい規律はデータセンター事業者にとって不利になりますか?
一概には言えません。将来容量を長期間押さえておく従来型の立地戦略は難しくなりますが、空き容量が開放されることで、これまで順番待ちだった中小規模の案件が接続しやすくなる可能性もあります。
Q. 中小企業がこの市場に関わる方法はありますか?
ハイパースケール案件そのものの受注は大手中心ですが、地域対応・環境影響評価・設備保守など周辺業務の需要は、自治体ごとの指導要綱整備とともに増えています。
Q. GX戦略地域に選ばれた9道県はすべて最終認定されますか?
確認できません。2026年4月時点では「有望地域(1次審査通過)」であり、経済産業省は事業計画の精査を経て2026年夏頃に最終認定を行うとしています。
主な出典
アマゾン ウェブ サービス ジャパン合同会社 プレスリリース「AWS、日本への2兆2,600億円の投資計画を発表」(2024年1月19日)/日本マイクロソフト・Microsoft News Center Japan「マイクロソフト、国内のAI及びクラウド基盤増強に4,400億円を投資」(2024年4月10日)/Microsoft Source Asia「マイクロソフト、日本のAI主導型成長に1兆6000億円を投資」(2026年4月3日)/経済産業省プレスリリース「GX戦略地域制度の有望地域(1次審査通過地域)を選定しました」(2026年4月24日)/総務省『情報通信白書 令和7年版』(IDC Japan「国内データセンターサービス市場予測、2024年~2028年」2024年10月を引用)/国立国会図書館 調査及び立法考査局「データセンターをめぐる動向」調査と情報―ISSUE BRIEF― No.1343(2026年2月27日)/電力広域的運営推進機関「全国及び供給区域ごとの需要想定(2026年度)」(2026年1月21日)/経済産業省・資源エネルギー庁 総合資源エネルギー調査会「次世代電力系統ワーキンググループ」第11回会合資料(2026年6月10日)/鹿島建設株式会社 2026年3月期決算短信(2026年5月14日)/株式会社大林組 2026年3月期決算発表資料・プレスリリース「米国の建設会社『GCON社』およびそのグループ会社の株式取得について」(2025年10月17日)/株式会社帝国データバンク プレスリリース「主要上場建設会社50社の受注・業績動向調査(2025年度)」(2026年8月20日)/関西電力株式会社プレスリリース「米CyrusOne社と関西電力株式会社による新会社の設立」(2023年5月22日)・「関西電力サイラスワン、日本で第一号データセンター建設に向けた土地造成を開始」(2024年9月12日)/日本経済新聞「関西電力、大阪府箕面市にデータセンター新設」(2026年8月26日)/高砂熱学工業株式会社 有価証券報告書 第146期(2025年4月~2026年3月)/日経ビジネス電子版(2025年6月4日)/建設通信新聞Digital(2024年10月3日)/朝日新聞「日野のデータセンター、三井不が高さや面積縮小へ」(2026年7月10日)。単位換算・時点はすべて各出典の原文表記に基づき確認しています。
セルウェルは市場調査・マーケティング支援の会社として、国内市場のデータ整備から商品戦略の実装まで一貫して支援しています。検討中のテーマがどこまで固まっているかを短時間で確かめたい方は事業化スコア診断(無料)を、個別のご相談はお問い合わせからお気軽にどうぞ。
※2026年8月時点の情報をもとに作成しています。監修:森英朗。
続けて読む
 新規事業・イノベーションENEOS・出光興産・コスモエネルギー 2026年3月期決算比較|原油急騰の「在庫影響」と非燃料事業の実像
 新規事業・イノベーション水素・アンモニアは「導入目標」より先に価格差支援|成長17分野の役割×制度を1行表にする
 新規事業・イノベーション核融合(フュージョン)はいつ事業になるか|成長17分野13番目と、国内企業がすでに始めている受注
 新規事業・イノベーション成長17分野「マテリアル」に、中小化学メーカーの出番はあるか|重要鉱物とGXケミカルの投資地図
 金融純利益5兆2,588億円、三菱UFJは海外だけで3割超|メガバンク3社の決算に見る、金利上昇局面の稼ぎ方の差
 金融外国証券の含み益9,095億円増、自然災害の正味発生保険金1,312億円減|生保・損保大手4社の決算を動かした「海外」
成長分野と、自社の接点はどこか。
12問・無料の「成長分野との接点診断」で、関わり方の選択肢を整理します。