

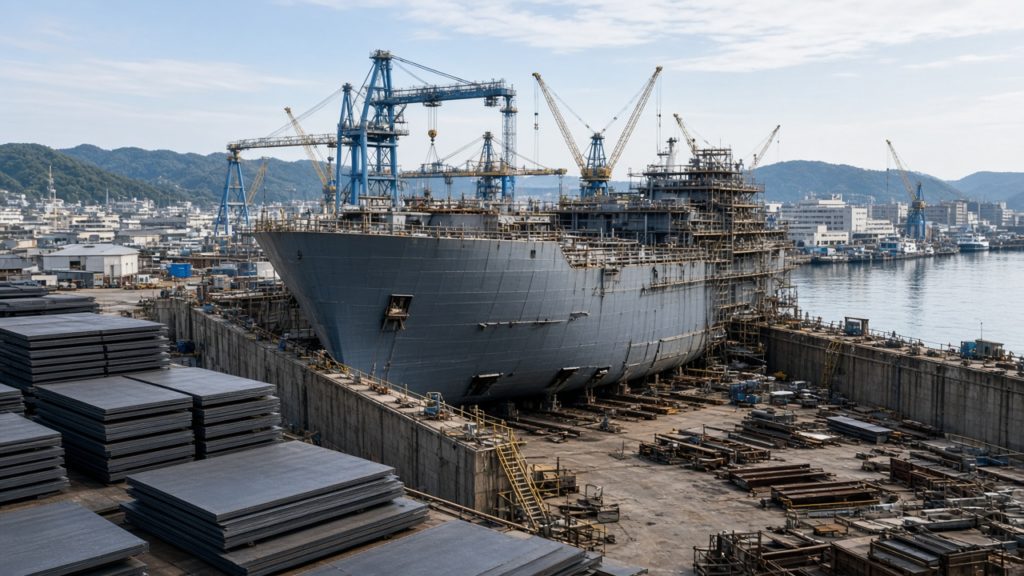
2026年7月21日に閣議決定された「日本成長戦略」は、17の戦略分野のうち造船を、先端技術で世界を狙う「成長投資」ではなく、リスクを最小化する「危機管理投資」の側に置きました。同じ月、韓国はワシントンに「韓米造船協力センター」を開設し、1,500億ドル規模の対米投資構想「MASGA」を本格的に動かしています。国内では2025年12月26日、国土交通省と内閣府が建造能力を2035年に倍増させる「造船業再生ロードマップ」を策定しました。半導体でも自動車でもない造船が、なぜ「守り」の投資先に選ばれたのか。厚板・舶用エンジン・船舶塗料という裾野産業への波及を、一次資料で追いかけてみました。
なぜ造船は「成長投資」でなく「危機管理投資」なのか
「日本成長戦略」は、17の戦略分野を通じて目指す成長の軌道を2つに分けています。1つは、経済安全保障・食料安全保障・エネルギー安全保障などのリスクに官民が先手を打つ「危機管理投資」。もう1つは、先端技術をビジネスにつなげる「成長投資」です。
文書では造船業について、次のように書かれています。「造船業は、我が国の貿易量のほぼ全てを担う海上輸送に不可欠な船舶を安定的に供給し、国民生活や経済活動を支える経済安全保障上重要な産業であり、艦船、巡視船等を安定供給する安全保障上も重要な産業である」。
四面を海に囲まれ、エネルギー・食料の多くを輸入に頼る日本にとって、海上輸送が止まれば国民生活そのものが止まります。だから造船は、量子コンピューティングやフュージョンエネルギーのような「未来の技術」の並びではなく、防衛産業・港湾ロジスティクスと同じ「止めてはいけない基盤」の並びに置かれました。首相官邸が示した令和7年総合経済対策でも、危機管理投資の対象として「AI・半導体、造船、量子、フュージョン、創薬、バイオ、航空、宇宙等」が列記されています。
造船が運ぶのは商船だけではない、という若手が誤解しやすい線引き
制度上の切り分けで取り違えやすい点があります。成長17分野の「造船」分野に紐づく主要な製品・技術等は、①次世代船舶(2034年度までで官民投資1.0兆円)、②船舶修繕(2035年度までで0.1兆円)、③LNG運搬船(現在国内建造なし・検討中)の3つです。いずれも商船が対象です。
若手が誤解しやすいのはここです。護衛艦や潜水艦といった艦艇は、「造船」ではなく別の分野「防衛産業」の項目に置かれています。2026年度予算では艦艇分野への防衛調達を含む投資が約3,400億円と別枠で計上されています。
ただし冒頭の文言が示すとおり、艦船・巡視船を安定供給できるかどうかは造船分野の重要性の説明そのものに含まれています。商船と艦艇は制度上は別分野でも、同じ造船所の設備・技術者が担っているという実務上の一体性は変わりません。日本鉄鋼連盟の用途別受注統計では、鋼材需要は「船舶用」という単独の用途区分で集計されており、艦艇分野の需要もこの区分に含まれる形で扱われています。
2019年1,600万総トンから2024年900万総トンへ縮んだ経緯とは
国土交通省と内閣府がまとめた「造船業再生ロードマップ」は、危機感の出発点として現状の数字を示しています。日本の年間建造量は2019年の1,600万総トンから2024年には900万総トンへ減少しました。ロードマップは建造能力の参考値として907万総トンとも記載しています。
国土交通省海事局の資料(2025年6月時点)によれば、世界の新造船受注に占める日本のシェアは、かつて15〜16%で推移していたものが2024年には8%まで下落しています。
ロードマップが挙げる要因のうち、まず目立つのは韓国・中国の造船所と比べて事業所の規模が小さいことです。鋼材・資材の高騰を背景に船価が相対的に高く、中韓との価格競争で建造能力を縮小してきた経緯もあります。設計・現場双方での人材不足も重なっています。
日本船主が竣工年ベースでおおむね1,200万総トンの船舶を毎年発注している一方、2020年以降は国内造船所の建造能力がその需要量を下回る状態が続いています。2022年以降は日本船主による中国造船所への発注が全体の3〜4割程度まで増えています。2010年代後半は1〜2割程度でした。自国の船主の注文すら自国で受けきれない——ここに「危機管理」という言葉の重みがあります。
2025年12月26日、「1,800万総トン」という数字が決まった日
国土交通省と内閣府は2025年12月26日、「造船業再生ロードマップ」を策定・公表しました。現在約900万総トンである年間建造量を、2035年に「1,800万総トン」へ引き上げる目標です。現状のほぼ倍増です。
この目標は、日本船主が持つ船舶建造需要の予測量そのものであり、「日本の船は日本で造る」という自律性の確保を意味します。ロードマップは実現に必要な取組を5本の柱にまとめました。①船舶建造体制の強靱化、②造船人材の確保・育成、③脱炭素化等を通じたゲームチェンジ、④安定的な需要の確保、⑤同志国・グローバルサウスとの連携です。
策定の経緯も早く、2025年11月4日に「日本成長戦略本部」が新設されて造船が17分野の1つに位置づけられ、同年12月23日に「造船業再生に向けた検討会」が開催され、その3日後にロードマップが公表されています。国交省はこの目標を「中国・韓国の造船業に負けない国際競争力を確保」「我が国の安全保障を支える体制(日本の船は日本で造る)を実現」する姿として説明しています。
新規事業の「決め方」を、メールで。
市場の見極め方・撤退基準・成功事例のノウハウを毎週お届けします(無料)。 どんな内容か見る →
官民1兆円は、どこに、いくら流れるのか
ロードマップが示す投資規模は、2035年までの10年間で官民合計「1兆円規模」です。内訳は次の3つです。
| 投資の枠 | 規模 | 主な使途 |
|---|---|---|
| ①造船企業の資金調達支援 | 民:3,500億円規模 | 海事産業強化法・経済安全保障推進法に基づくツーステップローン等の金融支援 |
| ②造船能力の抜本的向上 | 官:3,800億円規模 | 「造船業再生基金」等による機器導入・施設整備、AIを活用した次世代型造船ロボットの研究開発 |
| ③非価格競争力向上のグリーン投資 | 官民:2,800億円規模 | GX経済移行債等を活用したゼロエミッション船の生産設備整備・導入支援 |
出典:国土交通省・内閣府「造船業再生ロードマップ」(2025年12月26日策定)。「造船業再生基金」は成果目標を見ながら10年間で合計3,500億円規模を目指すとされ、あわせてAIを活用した次世代型造船ロボットの研究開発に120億円(〜2030年度)、ゼロエミッション船等の生産設備整備支援に約960億円(2025〜2029年度)が計上されています。1兆円は10年間の累計額であり、単年度予算ではないという点を押さえておくと、規模感が読みやすくなります。
今治造船とJMUが「1社」になった日、船台は2029年まで埋まった
ロードマップが掲げる①船舶建造体制の強靱化は、すでに業界再編の形で動き出しています。国内最大手の今治造船は、2026年1月5日付で国内2位のジャパンマリンユナイテッド(JMU)を子会社化しました。JFEホールディングスとIHIがそれぞれ持っていた35%を今治造船が15%ずつ取得して出資比率を60%へ引き上げたものです。両社を合わせると国内建造量の過半を占める連合になります。
今治造船は2025年度(2026年3月期)に81隻・406万総トンを受注し、約4年分の工事量を確保。JMUも21隻・183万総トンを受注しています。まずは受注の積み上がりと建造量の増加を分けて見ることが大切です。
業界紙の分析では、国内各社の船台は2029年ごろまで契約で満杯であり、深刻な人材不足もあって新たな注文を物理的に受け入れる余地がない状態が続いているといわれています。今治造船は2026年7月の定例記者会見で、JMUの独自溶接ロボットや自社のAIロボット連携といった生産性向上の取り組みを挙げつつ、「オールジャパンで日本の造船建造量を拡大していく必要がある」と述べています。
厚板が2年ぶりに上がった春、造船と鉄鋼が初めて向き合った
建造能力を増やす計画の裏側で、裾野の部材メーカーにも動きが出ています。船価の約7割を占めるとされる材料費のうち、船体の骨格となる厚鋼板(厚板)は、2026年3月にJFEスチールと日本製鉄がそれぞれ値上げを発表しました。両社とも4月契約分から1トン当たり1万円(5〜10%)の引き上げで、造船・建設向けを含む全面値上げとしては2024年以来約2年ぶりです。
この値上げ交渉の過程では、2026年3月に今治造船の檜垣幸人社長や日本郵船の長澤仁志会長ら海事業界のトップと、日本鉄鋼連盟会長を務める日本製鉄の今井正社長が初めて直接顔を合わせる会合が開かれたと報じられています。ダイヤモンド・オンライン報道によるもので、一次資料での直接照合はできていません。
日本鉄鋼連盟の受注統計では、普通鋼鋼材の用途別区分に「船舶用」という項目があります。自動車用など他の主要な需要分野と比べて絶対量・比率ともに小さいことが、これまで造船業界が鋼材価格交渉で強い立場を持ちにくかった一因になっていたとされます。建造量を倍増させる国の計画が、鋼材という裾野部材の価格交渉力にも影響を及ぼし始めています。
舶用エンジンと船舶塗料の受注残とは
裾野産業の受注動向は、決算数字にも表れています。舶用エンジン大手のジャパンエンジンコーポレーション(J-ENG)は、2026年4〜6月期の受注高が104億9,000万円(前年同期比22.9%増)、6月末の受注残高は375億6,000万円(同36.3%増)でした。
次世代の脱炭素燃料エンジン(アンモニア・水素)の実証運転に生産ラインの一部を割いた影響で、新造エンジンの売上高は同期40%減の28億円でした。それでも経常利益は同9%増の20億6,000万円を確保しています。
船舶用塗料の大手・中国塗料も堅調です。2026年3月期通期の連結売上高は1,393億6,400万円(前期比6.3%増)、営業利益174億3,700万円(同13.4%増)。続く2026年4〜6月期も売上高378億円(前年同期比16%増)、経常利益62億円(同56%増)と加速しています。
造船・成長17分野・要点数値
1,800万総トン 2035年の国内建造能力目標(2024年907万総トンの約2倍)|1兆円 官民投資規模(2026〜2035年度累計)|8% 日本の新造船受注シェア(2024年・かつては15〜16%)|1,500億ドル 韓国MASGA構想の対米投資規模(2026年7月時点の表明額)
新規事業の「決め方」を、メールで。
市場の見極め方・撤退基準・成功事例のノウハウを毎週お届けします(無料)。 どんな内容か見る →
韓国のMASGA構想とは、1,500億ドルの対米投資が示すもの
裾野産業の受注環境を左右している要因には、国内の再編に加えて海外の動きもあります。韓国政府は2025年7月下旬、対米関税交渉のなかで「MASGA(Make American Shipbuilding Great Again)」と名付けた造船協力構想を米国側に提案しました。
その後2026年5月8日、韓国産業通商資源部と米商務省が「韓米造船協力パートナーシップ・イニシアチブ」の覚書を締結し、2026年7月23日にはワシントンD.C.に実務機関「韓米造船協力センター(KUSPC)」が開設されています。開設式には両国の閣僚が出席し、造船3社(HD現代、韓華オーシャン、サムスン重工業)を含む15件の協力覚書が交わされ、1,500億ドル規模の投資を迅速に進める方針が示されました。
韓華オーシャンの米国子会社は、米国の次世代ミサイル防衛体制「ゴールデンドーム」を支える海上ミサイル試験計測船を受注したと報じられています。ただし米国の軍艦建造には自国建造を原則とする法規制があり、韓国勢が入れるのは主に投資・技術協力・修繕領域です。軍艦建造市場の開放にはなお時間がかかる見通しです。
ドックが2029年まで埋まった韓国から、日本に何が跳ね返るのか
世界の新造船市場は、日中韓3か国で9割以上を占める構造です。2025年の世界の新造船竣工量2,920隻・7,227万総トンのうち、シェアは中国52.6%・韓国27.6%・日本14.0%でした。受注量ではさらに差が開き、同年の新規受注3,901隻・1億2,173万総トンのうち中国66.0%・韓国19.6%に対し、日本は9.0%にとどまっています。
韓国は特にLNG運搬船で強く、2021〜2025年の世界建造量の8割超を韓国勢が手掛けたとの分析もあります。一方、2026年上半期には中国が世界のLNG運搬船新規発注シェアを34.5%(直近3年平均25.1%超)まで伸ばし、船価の安さで食い込んでいます。
韓国の主要造船所のドックは各船種の注文が集中し、2029年引き渡し分まで空きがないとの報道もあります。今治造船も2026年7月の会見で「自動車運搬船や、韓国が強みを持つLNG運搬船の分野にまで(中国が)受注を伸ばしてきている」と述べています。
日本の手持ち工事量は2026年6月末時点で628隻・3,010万総トン(約3.6年分)まで積み上がっています。中韓のドックが満杯で行き場を探す注文が日本にも回っている、という見方が業界内にはあります。ただし、行き場を探す注文の一部が回っているという見方にとどまります。
日米が造船で覚書を結んだ理由、その線引き
もう1つの外部要因が、日米間の造船協力です。2025年10月28日、来日中の米国ラトニック商務長官と金子恭之国土交通大臣が東京で「造船についての協力に関する覚書(MOC)」に署名し、「日米造船作業部会」の設置を決めました。
協力分野は、①日米両国の建造能力拡大、②米国海事産業基盤への投資促進、③経済安全保障上重要な公船・商船の需要明確化、④造船人材育成のための教育・研修、⑤先進的な建造技術・船舶設計の共同開発の5つです。作業部会は2026年2月17日にワシントンで初会合を開いたと報じられています。
すでに実績があるのは米艦の整備・修理(MRO)分野です。三菱重工業は2025年、横浜製作所で米海軍の遠征海上基地艦「ミゲル・キース」(ESB-5)の定期オーバーホールを完了しており、日本の造船所がこの規模の米艦整備を担うのは初めてと報じられています。
一方で、米国が求める協力には日本の競争力の源泉である船舶設計技術の共有をどこまで許容するかという論点も含まれます。覚書に法的拘束力がないため、踏み込む度合いは今後の実務協議に委ねられています。
受注を受けきれない局面での人材不足という注意点
ここまでの数字を見ると、国内造船業は「受注に困っている」局面ではなく「受注を受けきれない」局面にあります。造船業(2023年度)の産業規模は3.0兆円・従業員7.0万人・事業者数約900、舶用工業は0.9兆円・従業員4.6万人・事業者数約1,000という国交省海事局の資料(2025年6月時点)の規模感に対し、人材確保の速度が建造能力の拡大計画に追いつくかどうかが最大の変数です。
展開は2つに分かれます。1つは、外国人技能者の受け入れ拡大やAI・ロボット導入(ロードマップは2035年までに約50%の建造能力向上、約25%の生産性向上を掲げる)が計画どおり進み、1,800万総トンに接近する展開。もう1つは、人材確保のペースが追いつかず、船台や設備は整っても動かす人がいないために建造量が伸び悩む展開です。
どちらに転ぶかは鋼材・エンジン・塗料・ロボット・人材育成といった裾野産業側の対応力にも懸かります。造船所を直接の顧客としない分野を含め、多業界の事業者にとって確認すべきポイントになります。
数字を読むときの注意点 ①907万総トン・1,800万総トンは「建造能力」の目標値で、その年の実際の建造量とは区別して読む ②官民1兆円は10年間(2026〜2035年度)の累計額で単年度予算ではない ③MASGAの1,500億ドルは韓国側の投資方針の表明額で確定した契約総額ではない ④「造船」分野と「艦艇」(防衛産業分野)は制度上別枠だが、設備・人材は同じ造船所が担う
よくある質問
Q. 造船が成長17分野に入ったのはいつ、誰が決めたのですか?
2025年11月4日に新設された「日本成長戦略本部」(本部長:内閣総理大臣)が造船を含む17分野を選定し、2026年7月21日に「日本成長戦略」として閣議決定されました。建造能力目標を示す「造船業再生ロードマップ」は、国交省と内閣府が2025年12月26日に別途策定しています。
Q. 「危機管理投資」と「成長投資」はどう違うのですか?
危機管理投資は経済安全保障等のリスクに官民が先手を打つ投資、成長投資は日本が優位性を持つ先端技術をビジネス化する投資です。造船は前者に区分されていますが、次世代船舶(ゼロエミッション船等)の開発は将来の成長機会としても位置づけられています。
Q. 護衛艦や潜水艦を造る艦艇事業も、この「造船」分野に含まれますか?
含まれません。艦艇は別分野「防衛産業」の項目で、2026年度予算では艦艇分野への防衛調達を含む投資が約3,400億円と別枠で計上されています。ただし建造を担う造船所や技術者は、商船と艦艇で重なっている場合が多くあります。
Q. 韓国のMASGA構想は、日本の造船業にとって脅威なのですか?
単純な脅威とは言えません。韓国の主要造船所のドックは2029年ごろまで満杯との報道もあり、収まらない注文の一部が日本に回る可能性も指摘されています。一方で米国市場での韓国勢の存在感拡大は日米造船協力での日本の交渉環境にも影響し得るため、機会と競争圧力の両面があります。
Q. 造船以外の業界の企業にも関係がある話ですか?
あります。厚板・舶用エンジン・船舶塗料など裾野の部材メーカーで受注・受注残の増加が数字として出ており、AIロボットや人材育成サービスなど造船所を直接の顧客としない分野にも事業機会が広がっています。
主な出典
内閣官房「日本成長戦略」(2026年7月21日閣議決定・造船分野の位置づけ、危機管理投資・成長投資の2軸)/内閣官房「戦略17分野における『主要な製品・技術等』の官民投資ロードマップ 参考資料」(2026年7月21日日本成長戦略本部決定・次世代船舶・船舶修繕・LNG運搬船の投資額、艦艇分野の2026年度予算約3,400億円)/首相官邸「危機管理投資・成長投資による『強い経済』の実現」(令和7年総合経済対策)/国土交通省・内閣府「造船業再生ロードマップ」(2025年12月26日策定・建造能力907万総トン→1,800万総トン、5本柱、官民1兆円の投資フレーム)/国土交通省 報道発表「2035年に必要な我が国の船舶建造能力確保を目指します」(2025年12月26日)/国土交通省海事局「船舶産業を取り巻く現状」(2025年6月19日付資料・受注シェア推移、日本船主の中国発注比率、産業規模、艦船・巡視船建造実績)/日本経済新聞「今治造船・JMU連合が船出」等(2026年1月・子会社化とシェア)/今治造船「2026年 定例記者会見の概要」(2026年7月24日・2025年度受注実績、韓中動向コメント)/日本経済新聞・日刊鉄鋼新聞・日刊工業新聞(2026年3月・JFEスチール・日本製鉄の厚鋼板値上げ)/ダイヤモンド・オンライン「造船業界vs鉄鋼業界」トップ交渉報道(2026年3月)/中国塗料株式会社 決算短信・決算短信(2026年3月期・2027年3月期第1四半期)/ジャパンエンジンコーポレーション 決算短信(2027年3月期第1四半期)/海事プレスONLINE(日本船舶輸出組合手持ち工事量、J-ENG・中国塗料の決算報道、2026年各号)/韓国産業通商資源部・韓米造船協力センター(KUSPC)開設報道(서울신문・머니투데이等、2026年7月)/연합뉴스「MASGA」提案報道(2025年7月)/国土交通省 報道発表「日米両国の造船能力拡大に向けた協力を促進」(2025年10月28日・日米造船協力MOC)/worldjpn.net収録・日米造船協力に関する覚書全文/産経ニュース(2025年10月28日・日米造船MOC、世界の建造シェアにおける日中韓の比率)/Seculligence「日米造船覚書が突きつける線引き」(三菱重工業の米艦整備実績に関する報道の集約)/三井物産戦略研究所レポート(2026年2月・世界シェア、韓国「K-造船次世代先導戦略」、日本の造船業再生基金)/Faircast・파이낸셜뉴스等(韓国造船の世界シェア・LNG運搬船受注動向、2026年8月)。数値の時点・単位換算の詳細は_factcheck_ledger.mdを参照。
セルウェルは市場調査・マーケティング支援の会社として、国内市場のデータ整備から商品戦略の実装まで一貫して支援しています。検討中のテーマがどこまで固まっているかを短時間で確かめたい方は事業化スコア診断(無料)を、個別のご相談はお問い合わせからお気軽にどうぞ。
※2026年8月時点の情報をもとに作成しています。監修:森英朗。
続けて読む
 新規事業・イノベーション化学繊維メーカーランキング2026|東レ・帝人は本当に「素材メーカー」に転身したか
 新規事業・イノベーションイオン・ライフ・ヤオコー決算比較|スーパー業界の「値上げ疲れ」、客数の数字には出ていない
 新規事業・イノベーション大日本印刷・凸版印刷はなぜ「印刷以外」で稼ぐのか|決算に見る2社の分岐点
 新規事業・イノベーション塗料メーカー売上比較|日本ペイント1.77兆でも「国内塗料3社」では測れない
 新規事業・イノベーション住友鉱山は969.3%増益、三菱マテリアルは製錬所を止めた|非鉄大手3社の決算に見る、資源高と重要鉱物の綱引き
 新規事業板ガラスの出荷は10年で4割減った|AGC・日本板硝子・日本電気硝子・京セラは、いま何で稼いでいるか
その企画、いま投資する価値はあるか。
10問・無料3分の「事業化スコア診断」で、調査・事業化に進む前の投資判断を可視化します。