

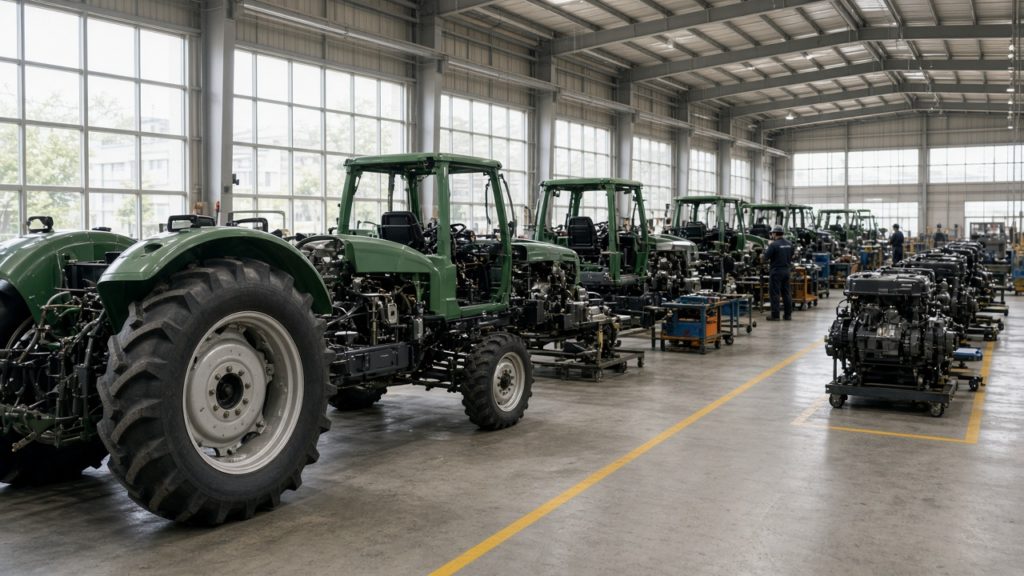
「国内の農機メーカーを売上で並べると、クボタが圧倒的1位」——この言い方は半分正しく、半分危険です。クボタの2025年12月期連結売上高は3兆189億円。井関農機の同暦年ベースは1,858億円。桁が違います。ただしクボタの機械部門は農業機械に加え、建設機械とエンジンを同じ枠で開示しています。ヤンマーホールディングスも農機・建機・マリン・エネルギーを束ねる産業機械グループです。本記事では一次開示の表を先に置き、「会社の大きさ」と「農機の濃さ」を分けて見ると何が変わるかをわかりやすく解説します。
表:まず会社全体の売上を並べる
| 会社 | 対象期 | 連結売上 | 営業利益 | 海外売上の目安 | 開示の注意 |
|---|---|---|---|---|---|
| クボタ | 2025年12月期 | 3兆189億円(+0.1%) | 2,655億円(▲15.9%) | 77.3%(2兆3,337億円) | 機械=農機+建機+エンジン |
| ヤンマーHD | 2025年3月期 | 1兆796億円(▲0.2%) | 430億円(▲29.9%) | 59.4%(6,416億円) | 農機以外の事業も厚い |
| 井関農機 | 2025年12月期 | 1,858億円(+10.3%) | 42億円(+120.1%) | 海外563億円(+1.7%) | 農機・関連に寄せた開示 |
決算期がクボタ・井関は暦年(12月期)、ヤンマーは3月期です。同じ「2025年」でも期末が違うため、1位・2位・3位のラベルをそのまま調達ランキングに使わない方が安全です。売上の桁で規模感を掴み、次の節で「何が入っているか」を揃えます。注記なしの横並びは作りません。
論点1:クボタの「機械」は農機だけではない
クボタの短信は、機械部門を「農業機械及び農業関連商品、エンジン、建設機械」で構成すると明記しています。2025年12月期の機械部門の外部顧客向け売上は約2兆6,286億円です。国内の機械売上は3,548億円(+13.8%)で、主に農業機械・関連の増加と説明されています。海外の機械は2兆2,738億円(▲2.2%)で、北米のトラクタと建機、欧州・アジアの動きが混ざります。
つまり「クボタ=農機3兆円企業」と社内メモに書くと外れます。3兆円は会社全体。農機単体の売上は、短信の商品別内訳がない限り、機械部門の数字をそのまま農機売上と読めません。建機の北米需要が強い四半期は、会社全体の増減が農機市場の増減と一致しないことがあります。
水・環境部門(外部顧客向け約3,744億円)も会社全体に入ります。配管・ポンプ・環境プラントなど、田んぼのトラクタとは別の商談になります。農機の競合比較表にクボタ全社を載せるなら、「機械(農+建+エンジン)+水環境」と注記します。地域別では北米が約1兆2,185億円と最大で、ここに建機とトラクタの両方が載ります。北米が動く四半期は、国内農機の感触と全社数字がずれやすいです。
2026年12月期の会社予想は売上3兆1,500億円、営業利益3,000億円です。増収増益の見立てですが、短信自身が関税・地政学・為替の不確実性を注記しています。予想は社内メモでは⚠️とし、確定は四半期ごとに機械部門の内外訳を更新する運用が安全です。
論点2:ヤンマーは「農機会社」より産業機械グループ
ヤンマーホールディングスの2025年3月期(公式ニュース)は、売上高1兆796億円、営業利益430億円、経常利益410億円、親会社帰属純利益108億円です。海外売上高は6,416億円で構成比59.4%。創業以来のディーゼルエンジンを軸に、アグリ、建機、マリン、エネルギーシステムを展開する、というのが会社の自己定義です。
同じ「農機メーカー御三家」と呼んでも、ヤンマーの連結はクボタと同様、農機以外の厚みがあります。データセンター向け発電などエネルギー側の寄与が語られる年は、農機需要だけでは説明しきれません。逆に、農機の国内商談だけを見る営業が全社売上の増減で一喜一憂すると、誤った市場判断になります。
2026年3月期の通期実績は、2026年6月に短信が公開されています(会社の決算情報ページ)。報道では売上約1兆2,220億円・営業利益約471億円などと伝えられていますが、本稿の比較表では公式ニュースで確認できた2025年3月期を正とし、最新期はPDFの一次数字で更新する前提にします。予想時点(2025年8月発表)の売上1兆490億円・営業利益325億円見通しとも方向が違うため、予想と実績を混在させません。社内の過去メモが「減収見通し」のまま残っている場合は、まず短信の表紙数字で上書きします。
ヤンマーを農機の見積比較に使うときは、相手窓口がアグリ事業なのか、エンジン・建機・エネルギーなのかを先に確認します。同じブランドでも、契約主体と製品カテゴリが違うと、価格表と保守条件が別物になります。
生活者の「いま」を、メールで。
消費トレンド・Z世代・生活者インサイトの最新を毎週お届けします(無料)。 どんな内容か見る →
論点3:井関は規模が小さく、農機寄りの見え方が強い
井関農機の2025年12月期は、売上高1,857億7,000万円(+10.3%)、営業利益42億2,500万円(+120.1%)、経常利益41億1,900万円です。国内売上は1,294億5,200万円(+14.5%)、海外は563億1,800万円(+1.7%)。国内では整地・栽培・収穫・部品修理・施設がそろって増収方向です。
海外は欧州の芝刈り・景観整備向けなどが柱で、北米の弱含みをアジアでカバーした、と短信にあります。海外の整地用機械(トラクタ・芝刈機など)は400億円規模で、国内の整地用機械約243億円より大きい年です。クボタやヤンマーのような建機・エネルギー巨大セグメントは、同じ粒度では並びません。だからこそ「売上ランキング3位=農機シェア3位」と読まない方がよいです。濃さ(農機比率)では上位に見え、絶対額では桁が下がります。作業機・補修用部品・修理収入の国内約535億円も、新車販売だけを見る比較では落ちやすい項目です。
2026年12月期予想は売上1,800億円(▲3.1%)、営業利益60億円です。減収増益の見立てで、国内は需要は底堅いが一時的な生産能力制約、海外は欧州と北米コンパクトトラクタの底打ちを見込む、と会社は書いています。予想は⚠️扱いとし、確定は次の短信で更新します。
海外比率の対比:クボタは8割弱、井関は3割前後
クボタの海外売上比率は77.3%。地域別では北米約1兆2,185億円、アジア(日本除く)約6,725億円、欧州約3,490億円です。為替・関税・北米在庫調整の影響が、全社営業利益の▲15.9%に色濃く出ます。米国関税に伴うコスト増と機械の減販・構成悪化が減益要因、と短信は説明しています。
井関の海外は売上全体の約30%です。欧州が海外の中心、という説明が二次解説でも繰り返されますが、商談では「欧州芝刈り・景観」と「国内稲作トラクタ」を同じKPIで見ない方が安全です。ヤンマーの海外比率約6割は、その中間というより、事業ポートフォリオの広さの結果です。
提案書で「海外比率が高い会社=農機のグローバル勝者」と書くと外れます。海外の中身が建機なのか、芝刈りなのか、エンジンなのかを先に分けます。
国内農機だけ見るときの読み方
クボタの国内機械は3,548億円で増収。井関の国内は1,295億円で二桁増。どちらも「国内農家の購買が戻った年」と読めますが、製品ミックスが違います。井関は整地・栽培・収穫・部品修理が内訳開示されており、部品・修理の伸びも見えます。クボタは国内機械の増収要因を農業機械・関連と説明する一方、建機・エンジンも同部門です。
スマート農業や補助金の話は、成長戦略のフードテック文脈と接続しやすいですが、連結売上の増減を補助金一本で説明してはいけません。補助金は案件単位の後押しであり、北米建機や関税の方が全社利益を動かす年があります。
中小の販社・修理工場が「どのメーカーの部品在庫を厚くするか」を決めるときは、全社売上順位より、自地域の機種台数と部品回転の方が在庫判断に使えます。ランキング表は参考に留め、自地域の機種台帳を優先します。
生活者の「いま」を、メールで。
消費トレンド・Z世代・生活者インサイトの最新を毎週お届けします(無料)。 どんな内容か見る →
見積・提携前に揃える3つの物差し
比較表を自社で作る場合の注意点は3つあります。1つ目は、見たいのが「会社の連結規模」か「農機・関連の売上」かです。後者が必要で開示に内訳が無い相手は、比較対象から外すか、ヒアリング列を別途置く例があります。2つ目は、決算期の揃え方です。12月期と3月期を無理に四半期で合算しない方が誤解が少ないです。3つ目は、海外の中身です。北米建機と欧州芝刈りを「海外」一括にしないと、中身の差が見えます。
列の例としては、「開示単位」「対象期」「農機以外の混入」「出典見出し」の4列を残す形があります。空欄は推定で埋めず塗りつぶしにしておくと、対外資料への混入を防げます。
例えば、クボタと井関を並べて「シェア差15倍」と書くのは、連結売上の比としては近いですが、農機市場シェアの証明にはなりません。シェアが必要なら、業界団体の台数統計など別ソースを使います。無いなら「規模感の参考」と注記します。
比較表の注記を1行にする
比較表を残すなら、次の1行があると後から追いやすいです。「案件名/見たい指標(全社 or 農機)/使う会社と期/混入する事業/出典見出し/確認日」。例:「A県の販社提携/農機の濃さ/井関2025年12月期・クボタは機械に建機混入/クボタ短信機械部門の定義/2026-08-21」。
空欄の出典見出しは「未確認」と書いておくと、載せる前に気づきやすいです。未確認のまま「クボタ1位」だけが残る資料は避けた方が安全です。未確認の行は、対外資料に載せる前に埋める扱いとします。
表ができたら、営業と経営企画で同じファイルを共有します。全社売上の順位表と、農機寄りの注記表を1枚に混ぜない方が手戻りが減ります。
よくある質問
Q. クボタは農機メーカーの売上1位ですか?A. 会社全体の連結売上では、クボタ(2025年12月期3兆189億円)が井関(同1,858億円)やヤンマー(2025年3月期1兆796億円)より大きいです。ただし機械部門に建機・エンジンが含まれるため、「農機専業売上1位」とは限りません。
Q. なぜヤンマーだけ期が違いますか?A. ヤンマーは3月期決算です。クボタ・井関は12月期です。期末が違う比較は、順位ラベルより規模感の参考に留めます。
Q. 井関の海外は弱いですか?A. 金額ではクボタより小さいですが、2025年12月期の海外は563億円で前期比増です。欧州の景観・芝刈りなどが柱で、北米弱含みをアジアでカバーした、と短信にあります。
Q. 比較表の注記は何を残せばよいですか?A. 全社か農機かの指標、期、混入事業、出典見出しを1行表に残すと、後から追いやすいです。
主な出典
調査時点:2026年8月。ヤンマー2026年3月期の詳細数値は短信PDFの一次確認を推奨(本稿比較表は2025年3月期公式ニュースを使用)。会社予想は未達リスクあり。農機市場シェアの業界統計は未使用。
セルウェルは市場調査・マーケティング支援の会社として、国内市場のデータ整備から商品戦略の実装まで一貫して支援しています。検討中のテーマがどこまで固まっているかを短時間で確かめたい方は事業化スコア診断(無料)を、個別のご相談はお問い合わせからお気軽にどうぞ。
※2026年8月時点の情報をもとに作成しています。監修:森英朗。
続けて読む


生活者理解の次は、企画の投資価値を測る。
インサイトを事業判断に繋げる前に、10問・無料3分の「事業化スコア診断」をどうぞ。